Dalam sistem perpajakan Indonesia, Wajib Pajak tidak hanya memiliki kewajiban untuk membayar pajak. Wajib Pajak juga memiliki hak yang dilindungi oleh peraturan perundang-undangan. Namun dalam praktiknya, banyak pelaku usaha lebih sering mengingat kewajiban pajak, tetapi kurang memahami hak-hak yang sebenarnya dapat digunakan ketika menghadapi administrasi pajak, pemeriksaan, atau sengketa pajak.
Sebaliknya, tidak sedikit pula pelaku usaha yang hanya fokus pada operasional bisnis, tetapi mengabaikan kewajiban dasar perpajakan seperti pelaporan SPT, pembukuan, penyimpanan dokumen, dan pemotongan atau pemungutan pajak dalam transaksi tertentu.
Memahami hak dan kewajiban Wajib Pajak penting agar pelaku usaha dapat menjalankan kewajiban perpajakan secara tertib, sekaligus mengetahui langkah hukum yang tersedia apabila terjadi perbedaan pendapat dengan otoritas pajak.
Dasar Hukum
Dasar hukum mengenai hak dan kewajiban Wajib Pajak antara lain terdapat dalam:
- Pasal 23A Undang-Undang Dasar Negara Republik Indonesia Tahun 1945, yang menyatakan bahwa pajak dan pungutan lain yang bersifat memaksa untuk keperluan negara diatur dengan undang-undang.
- Undang-Undang Nomor 6 Tahun 1983 tentang Ketentuan Umum dan Tata Cara Perpajakan sebagaimana telah beberapa kali diubah, atau UU KUP, yang mengatur ketentuan umum mengenai Wajib Pajak, NPWP, PKP, SPT, pembayaran pajak, pemeriksaan, penetapan pajak, penagihan, keberatan, hingga ketentuan pidana perpajakan.
- Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan, yang mengubah beberapa ketentuan penting dalam bidang perpajakan, termasuk ketentuan KUP, PPh, PPN, dan pengaturan administrasi perpajakan.
- Undang-Undang Nomor 6 Tahun 2023 tentang Penetapan Perppu Cipta Kerja menjadi Undang-Undang, yang juga menjadi salah satu rujukan perubahan dalam berbagai ketentuan perpajakan terbaru.
- Peraturan pelaksanaan di bidang perpajakan, termasuk peraturan pemerintah, peraturan menteri keuangan, dan peraturan direktur jenderal pajak yang mengatur lebih lanjut teknis pelaksanaan kewajiban dan hak Wajib Pajak.
Siapa yang Disebut Wajib Pajak?
Berdasarkan UU KUP, Wajib Pajak adalah orang pribadi atau badan, meliputi pembayar pajak, pemotong pajak, dan pemungut pajak, yang mempunyai hak dan kewajiban perpajakan sesuai ketentuan peraturan perundang-undangan perpajakan.
Definisi ini penting karena pelaku usaha tidak selalu hanya bertindak sebagai pihak yang membayar pajaknya sendiri. Dalam transaksi tertentu, pelaku usaha juga dapat memiliki kewajiban sebagai pemotong atau pemungut pajak.
Misalnya, perusahaan yang membayar gaji kepada karyawan dapat berkedudukan sebagai pemotong PPh Pasal 21. Perusahaan yang membayar jasa kepada vendor dapat memiliki kewajiban memotong PPh sesuai jenis transaksinya. Pengusaha yang telah dikukuhkan sebagai Pengusaha Kena Pajak dapat memiliki kewajiban memungut, menyetor, dan melaporkan PPN.
Dengan demikian, posisi Wajib Pajak dalam kegiatan usaha dapat berubah-ubah tergantung jenis transaksi dan ketentuan pajak yang berlaku.
Kewajiban Wajib Pajak yang Sering Diabaikan
Salah satu kewajiban dasar Wajib Pajak adalah mendaftarkan diri untuk memperoleh Nomor Pokok Wajib Pajak atau NPWP apabila telah memenuhi syarat subjektif dan objektif. Bagi pelaku usaha, NPWP menjadi identitas perpajakan yang digunakan dalam pelaporan, pembayaran, dan transaksi bisnis.
Selain NPWP, pelaku usaha tertentu juga wajib dikukuhkan sebagai Pengusaha Kena Pajak atau PKP apabila telah memenuhi ketentuan yang berlaku. Kewajiban sebagai PKP penting karena berkaitan dengan pemungutan, penyetoran, dan pelaporan Pajak Pertambahan Nilai.
Kewajiban lain yang sering diabaikan adalah kewajiban menyampaikan Surat Pemberitahuan atau SPT. SPT merupakan sarana bagi Wajib Pajak untuk melaporkan penghitungan pajak, pembayaran pajak, objek pajak, bukan objek pajak, harta, dan kewajiban. Keterlambatan atau kelalaian dalam menyampaikan SPT dapat menimbulkan konsekuensi administrasi.
Pelaku usaha juga wajib melakukan pembukuan atau pencatatan sesuai ketentuan. Pembukuan dan pencatatan diperlukan agar penghasilan, biaya, harta, kewajiban, modal, penjualan, dan pembelian dapat diketahui dengan jelas. Tanpa pembukuan atau pencatatan yang memadai, Wajib Pajak akan kesulitan menghitung pajak dengan benar dan mempertanggungjawabkan transaksinya apabila diminta klarifikasi atau diperiksa.
Kewajiban menyimpan dokumen juga sering dilupakan. Dokumen seperti kontrak, invoice, bukti pembayaran, bukti potong, faktur pajak, laporan keuangan, dan dokumen transaksi lain perlu disimpan dengan baik. Dalam perpajakan, dokumen bukan sekadar arsip administrasi, tetapi bukti penting untuk menjelaskan posisi Wajib Pajak.
Selain itu, pelaku usaha perlu memperhatikan kewajiban memotong atau memungut pajak dalam transaksi tertentu. Kesalahan yang sering terjadi adalah menganggap seluruh kewajiban pajak hanya melekat pada penerima penghasilan, padahal dalam banyak transaksi, pihak pembayar juga memiliki kewajiban sebagai pemotong atau pemungut pajak.
Hak Wajib Pajak yang Sering Diabaikan
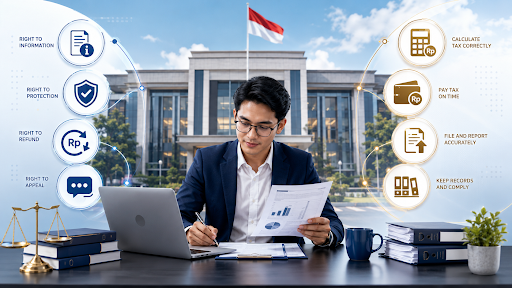
Selain memiliki kewajiban, Wajib Pajak juga memiliki hak. Hak ini penting karena perpajakan tidak hanya berisi kewajiban membayar, tetapi juga mekanisme perlindungan bagi Wajib Pajak.
Salah satu hak Wajib Pajak adalah hak untuk melakukan pembetulan SPT. Dalam praktik, Wajib Pajak dapat menemukan kesalahan dalam SPT yang telah dilaporkan, misalnya kesalahan angka, kelalaian mencantumkan penghasilan, atau kesalahan administrasi lainnya. Selama memenuhi ketentuan, Wajib Pajak dapat menggunakan mekanisme pembetulan SPT.
Wajib Pajak juga memiliki hak untuk meminta pengembalian kelebihan pembayaran pajak atau restitusi apabila terdapat kelebihan pembayaran pajak sesuai ketentuan. Hak ini penting terutama bagi Wajib Pajak yang mengalami lebih bayar, misalnya dalam konteks PPN atau PPh tertentu.
Dalam proses pemeriksaan pajak, Wajib Pajak juga memiliki hak untuk memperoleh penjelasan, menyampaikan data, memberikan tanggapan, dan mengikuti pembahasan sesuai ketentuan. Hak ini sering diabaikan karena sebagian Wajib Pajak menganggap pemeriksaan sepenuhnya merupakan urusan otoritas pajak. Padahal, Wajib Pajak tetap memiliki ruang untuk menjelaskan posisi dan dokumen pendukungnya.
Apabila Wajib Pajak tidak setuju dengan ketetapan pajak, Wajib Pajak memiliki hak untuk mengajukan keberatan sesuai prosedur yang berlaku. Keberatan merupakan mekanisme administratif yang tersedia apabila terdapat perbedaan pendapat antara Wajib Pajak dan otoritas pajak mengenai suatu ketetapan pajak.
Selain keberatan, dalam keadaan tertentu Wajib Pajak juga dapat menggunakan upaya hukum lain seperti banding atau gugatan sesuai ketentuan perpajakan. Hak ini menunjukkan bahwa sengketa pajak memiliki jalur penyelesaian yang diatur secara hukum.
Wajib Pajak juga memiliki hak untuk mengajukan pengurangan atau penghapusan sanksi administrasi dalam kondisi tertentu sesuai ketentuan. Hak ini dapat menjadi penting apabila sanksi timbul bukan karena kesengajaan, tetapi karena kekhilafan atau keadaan tertentu yang dapat dipertimbangkan menurut hukum pajak.
Mengapa Hak dan Kewajiban Ini Sering Diabaikan?
Hak dan kewajiban Wajib Pajak sering diabaikan karena beberapa alasan. Pertama, banyak pelaku usaha menganggap pajak hanya sebagai kewajiban membayar. Padahal, pajak juga mencakup pelaporan, dokumentasi, pembukuan, pemotongan, pemungutan, dan hak untuk menggunakan mekanisme hukum apabila diperlukan.
Kedua, banyak pelaku usaha baru memperhatikan pajak setelah muncul masalah. Misalnya setelah menerima surat klarifikasi, menghadapi pemeriksaan, dikenai sanksi, atau diminta dokumen oleh lawan transaksi. Padahal, kepatuhan pajak seharusnya dibangun sejak awal kegiatan usaha.
Ketiga, dokumen usaha sering tidak disiapkan dengan rapi. Banyak masalah pajak bukan hanya muncul karena kesalahan menghitung pajak, tetapi karena Wajib Pajak tidak memiliki bukti yang cukup untuk menjelaskan transaksinya.
Keempat, sebagian Wajib Pajak tidak memahami bahwa setiap jenis transaksi dapat memiliki konsekuensi pajak yang berbeda. Pembayaran gaji, pembayaran jasa, sewa, royalti, penjualan barang, penyerahan jasa, dan transaksi dengan pihak luar negeri dapat menimbulkan kewajiban pajak yang berbeda.
Pentingnya Memahami Hak dan Kewajiban Pajak bagi Pelaku Usaha
Bagi pelaku usaha, memahami hak dan kewajiban pajak merupakan bagian dari tata kelola bisnis. Usaha yang tertib pajak akan lebih siap menghadapi transaksi dengan mitra bisnis, pemeriksaan administrasi, tender, pembiayaan, investasi, maupun proses legal dan financial due diligence.
Memahami kewajiban pajak membantu pelaku usaha menghindari keterlambatan, kesalahan pelaporan, kekurangan pembayaran, dan risiko sanksi. Sementara itu, memahami hak Wajib Pajak membantu pelaku usaha mengetahui langkah yang dapat ditempuh apabila terdapat kesalahan, kelebihan pembayaran, pemeriksaan, atau sengketa pajak.
Dengan kata lain, kepatuhan pajak tidak hanya berkaitan dengan menghindari sanksi, tetapi juga dengan membangun kredibilitas dan kepastian dalam menjalankan usaha.
Kesimpulan
Wajib Pajak memiliki hak dan kewajiban yang diatur dalam peraturan perundang-undangan perpajakan. Kewajiban Wajib Pajak meliputi pendaftaran NPWP, pengukuhan PKP apabila memenuhi syarat, penghitungan dan pembayaran pajak, pelaporan SPT, pembukuan atau pencatatan, penyimpanan dokumen, serta pemotongan atau pemungutan pajak dalam transaksi tertentu.
Di sisi lain, Wajib Pajak juga memiliki hak, antara lain hak melakukan pembetulan SPT, hak meminta pengembalian kelebihan pembayaran pajak, hak memberikan tanggapan dalam pemeriksaan, hak mengajukan keberatan, serta hak menggunakan upaya hukum sesuai ketentuan.
Bagi pelaku usaha, memahami hak dan kewajiban pajak sangat penting agar kegiatan bisnis dapat berjalan lebih tertib, aman, dan sesuai hukum. Pajak bukan hanya soal membayar, tetapi juga bagian dari administrasi, kepatuhan, dan pengelolaan risiko usaha.