Dalam perpajakan, tidak semua penerimaan atau tambahan ekonomi otomatis diperlakukan sama. Ada penghasilan yang menjadi objek pajak, ada penghasilan yang dikecualikan sebagai objek pajak, dan ada pula penghasilan yang dikenai pajak dengan perlakuan khusus seperti Pajak Penghasilan yang bersifat final.
Bagi pelaku usaha, memahami perbedaan antara objek pajak dan bukan objek pajak sangat penting. Kesalahan dalam membedakan keduanya dapat menyebabkan kesalahan penghitungan pajak, pelaporan SPT, pemotongan atau pemungutan pajak, hingga risiko koreksi dalam pemeriksaan pajak.
Dasar Hukum
Dasar hukum mengenai objek pajak dan bukan objek pajak antara lain terdapat dalam:
- Undang-Undang Nomor 7 Tahun 1983 tentang Pajak Penghasilan sebagaimana telah beberapa kali diubah, termasuk melalui Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan dan Undang-Undang Nomor 6 Tahun 2023 tentang Penetapan Perppu Cipta Kerja menjadi Undang-Undang.
- Pasal 4 ayat (1) Undang-Undang Pajak Penghasilan, yang mengatur bahwa objek pajak adalah penghasilan, yaitu setiap tambahan kemampuan ekonomis yang diterima atau diperoleh Wajib Pajak, baik yang berasal dari Indonesia maupun dari luar Indonesia, yang dapat dipakai untuk konsumsi atau untuk menambah kekayaan Wajib Pajak yang bersangkutan, dengan nama dan dalam bentuk apa pun.
- Pasal 4 ayat (2) Undang-Undang Pajak Penghasilan, yang mengatur jenis penghasilan tertentu yang dapat dikenai Pajak Penghasilan yang bersifat final.
- Pasal 4 ayat (3) Undang-Undang Pajak Penghasilan, yang mengatur jenis penghasilan atau penerimaan tertentu yang dikecualikan dari objek pajak.
- Undang-Undang Nomor 6 Tahun 1983 tentang Ketentuan Umum dan Tata Cara Perpajakan sebagaimana telah beberapa kali diubah, atau UU KUP, yang mengatur ketentuan umum mengenai administrasi perpajakan, termasuk Surat Pemberitahuan.
- Peraturan Pemerintah Nomor 55 Tahun 2022 tentang Penyesuaian Pengaturan di Bidang Pajak Penghasilan, yang mengatur lebih lanjut beberapa ketentuan di bidang Pajak Penghasilan, termasuk penghasilan tertentu yang dikecualikan dari objek Pajak Penghasilan.
- Peraturan Direktur Jenderal Pajak Nomor PER-11/PJ/2025, yang mengatur ketentuan pelaporan pajak, termasuk pelaporan penghasilan yang merupakan objek pajak dan/atau bukan objek pajak dalam Surat Pemberitahuan Tahunan Pajak Penghasilan.
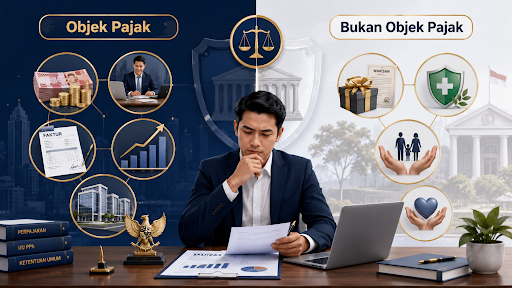
Apa Itu Objek Pajak?
Objek pajak dalam Pajak Penghasilan pada dasarnya adalah penghasilan. Penghasilan dipahami secara luas sebagai setiap tambahan kemampuan ekonomis yang diterima atau diperoleh Wajib Pajak, baik berasal dari Indonesia maupun dari luar Indonesia, yang dapat digunakan untuk konsumsi atau menambah kekayaan.
Dengan rumusan tersebut, pengertian penghasilan dalam pajak tidak terbatas pada gaji atau keuntungan usaha saja. Penghasilan dapat berasal dari berbagai sumber, seperti usaha, pekerjaan, jasa, bunga, dividen, royalti, sewa, keuntungan karena penjualan harta, hadiah, dan bentuk tambahan kemampuan ekonomis lainnya.
Bagi pelaku usaha, objek pajak biasanya muncul dari kegiatan usaha sehari-hari. Misalnya, penjualan barang, pemberian jasa, penerimaan fee, komisi, keuntungan penjualan aset, atau penghasilan lain yang berkaitan dengan kegiatan bisnis.
Apa Itu Bukan Objek Pajak?
Bukan objek pajak adalah penerimaan atau penghasilan tertentu yang menurut undang-undang dikecualikan dari pengenaan Pajak Penghasilan. Artinya, meskipun secara ekonomi terdapat penerimaan, undang-undang menentukan bahwa penerimaan tersebut tidak diperlakukan sebagai objek Pajak Penghasilan.
Contoh penghasilan atau penerimaan yang dapat dikecualikan dari objek pajak antara lain bantuan, sumbangan, hibah tertentu, warisan, setoran modal tertentu, dan beberapa penghasilan tertentu lain sepanjang memenuhi syarat yang diatur dalam ketentuan perpajakan.
Namun, penting dipahami bahwa status “bukan objek pajak” tidak boleh ditentukan sendiri secara bebas oleh Wajib Pajak. Suatu penerimaan hanya dapat dianggap bukan objek pajak apabila memang memenuhi kriteria yang ditentukan dalam peraturan perundang-undangan perpajakan.
Objek Pajak Tidak Sama dengan Pajak Final
Salah satu kesalahan yang sering terjadi adalah menyamakan penghasilan final dengan bukan objek pajak. Padahal, keduanya berbeda.
Penghasilan yang dikenai Pajak Penghasilan final tetap merupakan objek pajak. Hanya saja, mekanisme pengenaan pajaknya bersifat final. Artinya, pajak atas penghasilan tersebut diselesaikan melalui mekanisme final sesuai ketentuan yang berlaku dan tidak digabungkan lagi dengan penghasilan lain dalam penghitungan PPh terutang secara umum. Sementara itu, bukan objek pajak berarti penghasilan atau penerimaan tersebut memang dikecualikan dari objek Pajak Penghasilan berdasarkan ketentuan undang-undang.
Perbedaan ini penting. Penghasilan final tetap harus diperhatikan dalam administrasi dan pelaporan pajak. Begitu pula penghasilan bukan objek pajak, dalam kondisi tertentu tetap perlu dilaporkan dalam SPT sesuai ketentuan, meskipun tidak dikenai Pajak Penghasilan.
Mengapa Harus Dibedakan?
Objek pajak dan bukan objek pajak harus dibedakan karena keduanya memiliki akibat hukum yang berbeda.
Pertama, pembedaan ini memengaruhi penghitungan pajak. Penghasilan yang menjadi objek pajak dapat menjadi dasar penghitungan Pajak Penghasilan. Sebaliknya, penghasilan yang bukan objek pajak tidak dihitung sebagai penghasilan kena pajak, sepanjang benar-benar memenuhi ketentuan sebagai bukan objek pajak.
Kedua, pembedaan ini memengaruhi pelaporan SPT. Wajib Pajak perlu melaporkan penghasilan secara benar sesuai kategorinya. Kesalahan mengelompokkan penghasilan dapat menyebabkan SPT tidak mencerminkan kondisi perpajakan yang sebenarnya.
Ketiga, pembedaan ini memengaruhi kewajiban pemotongan atau pemungutan pajak. Dalam transaksi bisnis, pihak pembayar perlu mengetahui apakah suatu pembayaran merupakan objek pemotongan pajak, dikenai pajak final, atau bukan objek pajak. Kesalahan menentukan kategori ini dapat menimbulkan risiko bagi pihak pembayar maupun penerima penghasilan.
Keempat, pembedaan ini penting dalam pemeriksaan pajak. Apabila Wajib Pajak mengklaim suatu penerimaan sebagai bukan objek pajak, Wajib Pajak perlu memiliki dasar hukum dan dokumen pendukung. Tanpa dasar yang jelas, otoritas pajak dapat melakukan koreksi.
Contoh Praktis bagi Pelaku Usaha
Misalnya, suatu perusahaan menerima pembayaran dari pelanggan atas jasa yang diberikan. Pembayaran tersebut pada umumnya merupakan penghasilan usaha dan menjadi objek Pajak Penghasilan.
Berbeda halnya jika suatu badan menerima setoran modal dari pemegang saham. Setoran modal bukan merupakan penghasilan dari kegiatan usaha, melainkan penambahan modal. Dalam keadaan tertentu, penerimaan tersebut tidak diperlakukan sebagai objek Pajak Penghasilan.
Contoh lain adalah hibah. Tidak semua hibah otomatis bukan objek pajak. Hibah hanya dapat dikecualikan dari objek pajak apabila memenuhi syarat yang ditentukan dalam peraturan perpajakan, termasuk mengenai pihak pemberi, pihak penerima, dan tidak adanya hubungan tertentu yang dilarang oleh ketentuan pajak.
Dari contoh tersebut terlihat bahwa penentuan objek atau bukan objek pajak tidak cukup hanya dilihat dari nama transaksinya. Yang lebih penting adalah substansi transaksi, hubungan para pihak, dokumen pendukung, dan ketentuan hukum pajak yang berlaku.
Risiko Jika Salah Mengelompokkan Penghasilan
Kesalahan mengelompokkan penghasilan dapat menimbulkan beberapa risiko.
Jika penghasilan yang seharusnya menjadi objek pajak diperlakukan sebagai bukan objek pajak, Wajib Pajak dapat dianggap kurang melaporkan penghasilan. Akibatnya, dapat timbul koreksi pajak, kurang bayar, dan sanksi administrasi.
Sebaliknya, jika penerimaan yang sebenarnya bukan objek pajak diperlakukan sebagai objek pajak, Wajib Pajak dapat membayar pajak yang seharusnya tidak terutang. Hal ini dapat merugikan arus kas usaha dan menunjukkan kurangnya ketertiban dalam analisis perpajakan.
Kesalahan juga dapat terjadi dalam transaksi dengan pihak lain. Misalnya, perusahaan tidak melakukan pemotongan pajak karena menganggap suatu pembayaran bukan objek pajak, padahal menurut ketentuan pembayaran tersebut merupakan objek pemotongan. Dalam kondisi demikian, perusahaan dapat menghadapi risiko sebagai pihak pemotong pajak.
Pentingnya Dokumen Pendukung
Dalam perpajakan, klasifikasi objek pajak dan bukan objek pajak harus didukung oleh dokumen. Pelaku usaha perlu menyimpan kontrak, invoice, bukti pembayaran, akta, keputusan korporasi, laporan keuangan, bukti transfer, bukti potong, dan dokumen lain yang relevan.
Dokumen tersebut penting untuk menjelaskan sifat transaksi. Misalnya, apakah suatu penerimaan merupakan penjualan, pinjaman, setoran modal, hibah, penggantian biaya, atau penghasilan lain. Tanpa dokumen yang memadai, posisi Wajib Pajak dapat menjadi lemah apabila terdapat klarifikasi atau pemeriksaan.
Karena itu, membedakan objek pajak dan bukan objek pajak tidak hanya berkaitan dengan teori pajak, tetapi juga berkaitan dengan administrasi dan pembuktian transaksi.
Kesimpulan
Objek pajak adalah penghasilan yang menjadi dasar pengenaan Pajak Penghasilan, sedangkan bukan objek pajak adalah penerimaan atau penghasilan tertentu yang dikecualikan dari objek Pajak Penghasilan berdasarkan ketentuan peraturan perundang-undangan.
Bagi pelaku usaha, pembedaan ini sangat penting karena memengaruhi penghitungan pajak, pelaporan SPT, kewajiban pemotongan atau pemungutan pajak, serta risiko dalam pemeriksaan pajak. Penghasilan yang dikenai pajak final juga perlu dibedakan dari bukan objek pajak karena keduanya memiliki perlakuan hukum yang berbeda.
Pelaku usaha perlu memahami substansi transaksi, dasar hukum, dan dokumen pendukung sebelum menentukan apakah suatu penerimaan merupakan objek pajak atau bukan objek pajak. Dengan klasifikasi yang tepat, kewajiban perpajakan dapat dijalankan secara lebih tertib, akurat, dan sesuai hukum.