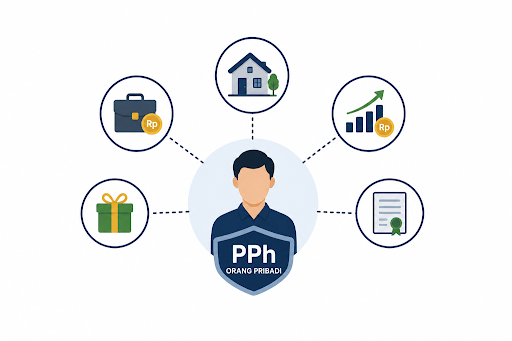
Banyak orang memahami Pajak Penghasilan Orang Pribadi hanya sebagai pajak atas gaji. Pandangan ini tidak sepenuhnya tepat. Dalam sistem Pajak Penghasilan, objek pajak orang pribadi tidak hanya berasal dari hubungan kerja sebagai karyawan, tetapi juga dapat berasal dari usaha, pekerjaan bebas, modal, hadiah, sewa, royalti, keuntungan penjualan harta, dan sumber penghasilan lainnya.
Pemahaman ini penting karena seseorang dapat memiliki lebih dari satu sumber penghasilan. Misalnya, seseorang bekerja sebagai karyawan, tetapi juga memiliki usaha sampingan, menerima honorarium, memperoleh penghasilan dari sewa, atau mendapatkan penghasilan dari investasi. Dalam kondisi demikian, kewajiban Pajak Penghasilan Orang Pribadi tidak cukup hanya dilihat dari slip gaji atau bukti potong dari pemberi kerja.
Dasar Hukum
Dasar hukum mengenai objek Pajak Penghasilan Orang Pribadi antara lain terdapat dalam:
- Undang-Undang Nomor 7 Tahun 1983 tentang Pajak Penghasilan sebagaimana telah beberapa kali diubah, termasuk melalui Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan dan Undang-Undang Nomor 6 Tahun 2023 tentang Penetapan Perppu Cipta Kerja menjadi Undang-Undang.
- Pasal 4 ayat (1) Undang-Undang Pajak Penghasilan, yang mengatur bahwa objek pajak adalah penghasilan, yaitu setiap tambahan kemampuan ekonomis yang diterima atau diperoleh Wajib Pajak, baik berasal dari Indonesia maupun dari luar Indonesia, yang dapat dipakai untuk konsumsi atau menambah kekayaan Wajib Pajak, dengan nama dan dalam bentuk apa pun.
- Pasal 4 ayat (2) Undang-Undang Pajak Penghasilan, yang mengatur bahwa atas penghasilan tertentu dapat dikenai Pajak Penghasilan yang bersifat final.
- Pasal 4 ayat (3) Undang-Undang Pajak Penghasilan, yang mengatur jenis penghasilan atau penerimaan tertentu yang dikecualikan dari objek pajak.
- Pasal 21 Undang-Undang Pajak Penghasilan, yang mengatur pemotongan pajak atas penghasilan sehubungan dengan pekerjaan, jasa, atau kegiatan orang pribadi.
- Pasal 26 Undang-Undang Pajak Penghasilan, yang mengatur pemotongan pajak atas penghasilan tertentu yang diterima atau diperoleh Wajib Pajak luar negeri dari Indonesia.
- Peraturan Menteri Keuangan Nomor 168 Tahun 2023, yang mengatur petunjuk pelaksanaan pemotongan pajak atas penghasilan sehubungan dengan pekerjaan, jasa, atau kegiatan orang pribadi.
- Peraturan Direktur Jenderal Pajak Nomor PER-11/PJ/2025, yang mengatur ketentuan pelaporan pajak, termasuk pelaporan penghasilan orang pribadi dalam Surat Pemberitahuan Tahunan Pajak Penghasilan Orang Pribadi.
Pengertian Objek Pajak Penghasilan Orang Pribadi
Objek Pajak Penghasilan Orang Pribadi adalah penghasilan yang diterima atau diperoleh oleh Wajib Pajak orang pribadi dalam suatu Tahun Pajak. Penghasilan tersebut dipahami secara luas sebagai tambahan kemampuan ekonomis yang dapat digunakan untuk konsumsi atau menambah kekayaan.
Dengan pengertian tersebut, objek pajak tidak hanya terbatas pada gaji bulanan. Selama terdapat tambahan kemampuan ekonomis yang diterima atau diperoleh oleh orang pribadi, maka pada prinsipnya penghasilan tersebut dapat menjadi objek Pajak Penghasilan, kecuali ditentukan lain oleh undang-undang.
Karena itu, dalam Pajak Penghasilan Orang Pribadi, yang perlu diperhatikan bukan hanya status seseorang sebagai karyawan atau bukan karyawan. Yang lebih penting adalah apakah orang pribadi tersebut menerima atau memperoleh penghasilan dari suatu sumber tertentu.
Penghasilan dari Pekerjaan
Penghasilan dari pekerjaan adalah penghasilan yang diterima atau diperoleh orang pribadi karena adanya hubungan kerja. Contohnya adalah gaji, upah, tunjangan, bonus, honorarium, uang pensiun, dan pembayaran lain yang diterima karena seseorang bekerja pada pemberi kerja.
Jenis penghasilan ini umumnya dikenai pemotongan PPh Pasal 21 oleh pemberi kerja. Misalnya, perusahaan membayar gaji kepada karyawan dan melakukan pemotongan PPh Pasal 21 sesuai ketentuan yang berlaku.
Namun, penting dipahami bahwa pemotongan oleh pemberi kerja tidak menghapus kewajiban pelaporan SPT Tahunan Orang Pribadi. Karyawan tetap perlu melaporkan penghasilan, pajak yang telah dipotong, harta, kewajiban, dan informasi lain sesuai ketentuan perpajakan.
Penghasilan dari Usaha
Selain gaji, objek Pajak Penghasilan Orang Pribadi juga dapat berasal dari usaha. Penghasilan dari usaha adalah penghasilan yang diterima atau diperoleh dari kegiatan usaha yang dilakukan oleh orang pribadi.
Contohnya adalah penghasilan dari toko, warung, usaha kuliner, perdagangan online, usaha jasa, usaha produksi, atau kegiatan bisnis lain yang dijalankan atas nama orang pribadi.
Bagi pelaku usaha orang pribadi, penghasilan usaha perlu dicatat dengan baik. Peredaran bruto, biaya, keuntungan, dan dokumen transaksi menjadi dasar penting dalam menghitung kewajiban pajak. Dalam kondisi tertentu, pelaku usaha orang pribadi dapat menggunakan skema PPh final atas peredaran bruto tertentu apabila memenuhi syarat. Namun, tidak semua penghasilan usaha otomatis masuk ke skema final, sehingga tetap perlu dilihat ketentuan yang berlaku.
Penghasilan dari Pekerjaan Bebas
Objek Pajak Penghasilan Orang Pribadi juga dapat berasal dari pekerjaan bebas. Pekerjaan bebas adalah pekerjaan yang dilakukan oleh orang pribadi berdasarkan keahlian atau profesi tertentu, tanpa terikat hubungan kerja sebagai karyawan. Contohnya adalah dokter, pengacara, notaris, akuntan, konsultan, arsitek, penilai, aktuaris, pengajar, pelatih, seniman, penulis, penerjemah, peneliti, dan profesi sejenis lainnya.
Penghasilan dari pekerjaan bebas berbeda dengan gaji karyawan. Dalam pekerjaan bebas, orang pribadi biasanya memperoleh penghasilan dari jasa yang diberikan kepada klien atau pengguna jasa. Karena itu, administrasi penghasilannya perlu dikelola secara mandiri, termasuk pencatatan, bukti pembayaran, bukti potong, kontrak jasa, dan pelaporan SPT Tahunan.
Penghasilan dari Modal
Penghasilan orang pribadi juga dapat berasal dari modal. Penghasilan dari modal adalah penghasilan yang timbul dari kepemilikan harta, baik harta bergerak maupun harta tidak bergerak. Contohnya adalah bunga, dividen, royalti, sewa, dan keuntungan dari penjualan harta. Misalnya seseorang menyewakan rumah, menerima dividen dari kepemilikan saham, memperoleh royalti dari karya cipta, atau memperoleh keuntungan dari penjualan aset tertentu.
Jenis penghasilan dari modal dapat memiliki perlakuan pajak yang berbeda-beda. Ada yang dikenai PPh final, ada yang tidak final, dan ada pula yang dapat dikecualikan dari objek pajak apabila memenuhi syarat tertentu. Karena itu, setiap jenis penghasilan dari modal perlu dilihat berdasarkan ketentuan perpajakan yang mengaturnya.
Penghasilan Lainnya
Selain penghasilan dari pekerjaan, usaha, pekerjaan bebas, dan modal, orang pribadi juga dapat memperoleh penghasilan lainnya. Contohnya adalah hadiah, pembebasan utang, keuntungan karena selisih kurs, atau tambahan kemampuan ekonomis lain yang tidak termasuk dalam kelompok penghasilan sebelumnya.
Penghasilan lainnya ini sering kali diabaikan karena tidak muncul secara rutin seperti gaji bulanan. Padahal, apabila penghasilan tersebut merupakan tambahan kemampuan ekonomis dan tidak dikecualikan dari objek pajak, maka penghasilan tersebut dapat menjadi objek Pajak Penghasilan.
Oleh karena itu, Wajib Pajak orang pribadi perlu berhati-hati dalam menilai setiap penerimaan. Tidak semua penerimaan dapat langsung dianggap bebas pajak. Perlu dilihat apakah penerimaan tersebut termasuk objek pajak, dikenai pajak final, atau termasuk bukan objek pajak berdasarkan ketentuan yang berlaku.
Penghasilan dari Luar Negeri
Bagi Wajib Pajak orang pribadi yang berstatus sebagai subjek pajak dalam negeri, penghasilan yang berasal dari luar negeri juga dapat relevan dalam Pajak Penghasilan Indonesia. Hal ini karena subjek pajak dalam negeri pada prinsipnya dikenai pajak atas penghasilan yang diterima atau diperoleh, baik dari Indonesia maupun dari luar Indonesia.
Contohnya, orang pribadi yang tinggal di Indonesia tetapi menerima penghasilan dari pekerjaan, usaha, investasi, atau jasa dari luar negeri perlu memperhatikan ketentuan perpajakan yang berlaku. Dalam kondisi tertentu, pajak yang telah dibayar atau terutang di luar negeri dapat diperhitungkan sesuai mekanisme kredit pajak luar negeri, sepanjang memenuhi ketentuan.
Namun, penghasilan luar negeri memiliki aspek yang lebih kompleks, terutama apabila berkaitan dengan perjanjian penghindaran pajak berganda, sumber penghasilan, dan status subjek pajak. Karena itu, penghasilan lintas negara perlu dianalisis secara lebih hati-hati.
Penghasilan Final, Tidak Final, dan Bukan Objek Pajak
Dalam memahami objek Pajak Penghasilan Orang Pribadi, Wajib Pajak juga perlu membedakan antara penghasilan final, penghasilan tidak final, dan penghasilan yang bukan objek pajak.
Penghasilan final merupakan objek pajak, tetapi pajaknya diselesaikan melalui mekanisme final. Artinya, penghasilan tersebut tidak digabungkan lagi dalam penghitungan PPh terutang secara umum.
Penghasilan tidak final adalah penghasilan yang tetap diperhitungkan dalam penghitungan PPh tahunan. Pajak yang telah dipotong atau dibayar dalam tahun berjalan dapat diperhitungkan sebagai kredit pajak sesuai ketentuan.
Sementara itu, bukan objek pajak adalah penerimaan atau penghasilan tertentu yang dikecualikan dari objek Pajak Penghasilan berdasarkan undang-undang. Misalnya, jenis hibah atau warisan tertentu sepanjang memenuhi syarat.
Pembedaan ini penting agar Wajib Pajak tidak salah dalam menghitung dan melaporkan penghasilannya dalam SPT Tahunan.
Mengapa Objek PPh Orang Pribadi Sering Keliru Dipahami?
Objek PPh Orang Pribadi sering keliru dipahami karena banyak orang menganggap pajak orang pribadi hanya berkaitan dengan pekerjaan sebagai karyawan. Padahal, seseorang dapat memiliki berbagai sumber penghasilan di luar gaji.
Kesalahan juga sering terjadi karena Wajib Pajak tidak membedakan antara penghasilan pribadi dan penghasilan usaha. Misalnya, pelaku usaha orang pribadi menggunakan rekening pribadi untuk menerima pembayaran usaha, tetapi tidak mencatat transaksi tersebut sebagai penghasilan usaha. Hal ini dapat menimbulkan masalah ketika terdapat klarifikasi atau pemeriksaan pajak.
Selain itu, banyak Wajib Pajak tidak membedakan antara penghasilan yang telah dipotong pajak, penghasilan final, dan penghasilan yang tetap harus digabungkan dalam SPT Tahunan. Akibatnya, pelaporan pajak menjadi tidak lengkap atau tidak sesuai dengan ketentuan.
Pentingnya Dokumen Pendukung
Setiap penghasilan sebaiknya didukung dengan dokumen yang jelas. Untuk penghasilan dari pekerjaan, dokumen pentingnya antara lain bukti potong dari pemberi kerja. Untuk penghasilan dari usaha, dokumen pentingnya dapat berupa invoice, catatan penjualan, bukti pembayaran, rekening koran, dan laporan usaha.
Untuk pekerjaan bebas, dokumen yang perlu disimpan dapat berupa kontrak jasa, invoice, bukti pembayaran, bukti potong, dan catatan penerimaan. Untuk penghasilan dari modal, dokumen seperti perjanjian sewa, bukti pembayaran dividen, bukti royalti, atau dokumen pengalihan aset juga penting.
Dokumen pendukung membantu Wajib Pajak menjelaskan sumber penghasilan dan perlakuan pajaknya. Tanpa dokumen yang memadai, Wajib Pajak dapat kesulitan membuktikan klasifikasi penghasilan apabila terdapat klarifikasi atau pemeriksaan pajak.
Kesimpulan
Objek Pajak Penghasilan Orang Pribadi tidak hanya berupa gaji. Penghasilan orang pribadi dapat berasal dari pekerjaan, usaha, pekerjaan bebas, modal, penghasilan lainnya, bahkan penghasilan dari luar negeri dalam kondisi tertentu.
Bagi Wajib Pajak orang pribadi, memahami objek pajak sangat penting agar seluruh penghasilan dapat diklasifikasikan dan dilaporkan dengan benar. Penghasilan juga perlu dibedakan antara penghasilan final, penghasilan tidak final, dan penghasilan yang bukan objek pajak.
Dengan pemahaman yang tepat, Wajib Pajak orang pribadi dapat menyusun pelaporan SPT Tahunan secara lebih tertib, menghindari kesalahan penghitungan pajak, dan mengurangi risiko administrasi maupun sengketa perpajakan.