Dalam Pajak Penghasilan Orang Pribadi, tidak semua Wajib Pajak menghitung penghasilan neto dengan cara yang sama. Ada Wajib Pajak yang menghitung penghasilan neto berdasarkan pembukuan, tetapi ada juga Wajib Pajak orang pribadi tertentu yang diperbolehkan menggunakan Norma Penghitungan Penghasilan Neto atau NPPN.
Bagi pelaku usaha orang pribadi, freelancer, dan pekerja bebas, NPPN sering dianggap sebagai cara yang lebih sederhana untuk menghitung pajak. Namun, penggunaan NPPN tetap memiliki syarat, prosedur, dan risiko. Jika digunakan tanpa memahami ketentuannya, NPPN yang seharusnya menjadi solusi justru dapat menimbulkan masalah dalam pelaporan pajak.
Dasar Hukum
Dasar hukum mengenai Norma Penghitungan Penghasilan Neto antara lain terdapat dalam:
- Undang-Undang Nomor 7 Tahun 1983 tentang Pajak Penghasilan sebagaimana telah beberapa kali diubah, termasuk melalui Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan dan Undang-Undang Nomor 6 Tahun 2023 tentang Penetapan Perppu Cipta Kerja menjadi Undang-Undang.
- Pasal 14 Undang-Undang Pajak Penghasilan, yang mengatur Norma Penghitungan Penghasilan Neto bagi Wajib Pajak orang pribadi tertentu yang melakukan kegiatan usaha atau pekerjaan bebas.
- Pasal 16 Undang-Undang Pajak Penghasilan, yang berkaitan dengan cara menghitung Penghasilan Kena Pajak, termasuk bagi Wajib Pajak orang pribadi yang menggunakan norma.
- Pasal 28 Undang-Undang Nomor 6 Tahun 1983 tentang Ketentuan Umum dan Tata Cara Perpajakan sebagaimana telah beberapa kali diubah, atau UU KUP, yang mengatur kewajiban pembukuan dan pencatatan.
- Peraturan Direktur Jenderal Pajak Nomor PER-17/PJ/2015 tentang Norma Penghitungan Penghasilan Neto, yang mengatur lebih lanjut syarat, tata cara, dan daftar persentase norma bagi Wajib Pajak orang pribadi tertentu.
- Peraturan Direktur Jenderal Pajak Nomor PER-11/PJ/2025, yang mengatur ketentuan pelaporan pajak, termasuk pengisian SPT Tahunan PPh Orang Pribadi bagi Wajib Pajak yang menggunakan Norma Penghitungan Penghasilan Neto.
Apa Itu Norma Penghitungan Penghasilan Neto?
Norma Penghitungan Penghasilan Neto adalah pedoman untuk menentukan besarnya penghasilan neto bagi Wajib Pajak tertentu. Dalam praktiknya, NPPN digunakan dengan cara mengalikan peredaran bruto atau penerimaan bruto dengan persentase norma sesuai jenis usaha atau pekerjaan bebas dan wilayah kegiatan.
Secara sederhana, rumus dasarnya adalah:
Penghasilan Neto = Peredaran Bruto x Persentase Norma
Setelah penghasilan neto diketahui, Wajib Pajak orang pribadi masih perlu memperhitungkan PTKP dan tarif PPh orang pribadi sesuai ketentuan. Jadi, NPPN bukan tarif pajak. NPPN hanya digunakan untuk menentukan besarnya penghasilan neto.
Misalnya, seorang Wajib Pajak orang pribadi menjalankan pekerjaan bebas dan memiliki peredaran bruto tertentu dalam satu tahun. Apabila ia berhak menggunakan NPPN, maka penghasilan netonya tidak dihitung dari pembukuan biaya secara rinci, tetapi berdasarkan persentase norma yang berlaku untuk jenis pekerjaan dan wilayahnya.
Siapa yang Dapat Menggunakan NPPN?
NPPN tidak dapat digunakan oleh semua Wajib Pajak. Pada prinsipnya, NPPN hanya dapat digunakan oleh Wajib Pajak orang pribadi yang melakukan kegiatan usaha atau pekerjaan bebas dengan peredaran bruto dalam satu tahun kurang dari Rp. 4,8 miliar, sepanjang memenuhi ketentuan yang berlaku.
Wajib Pajak orang pribadi yang peredaran brutonya mencapai Rp. 4,8 miliar atau lebih dalam satu tahun wajib menyelenggarakan pembukuan. Artinya, apabila omzet atau penerimaan bruto telah melewati batas tersebut, Wajib Pajak tidak dapat lagi menggunakan pencatatan sederhana dan NPPN sebagai dasar penghitungan penghasilan neto.
Selain itu, Wajib Pajak yang menggunakan NPPN tetap wajib melakukan pencatatan. Pencatatan ini diperlukan untuk mengetahui jumlah peredaran bruto atau penerimaan bruto yang menjadi dasar penghitungan penghasilan neto.
Harus Memberitahukan kepada DJP
Salah satu hal penting yang sering diabaikan adalah kewajiban pemberitahuan penggunaan NPPN. Wajib Pajak orang pribadi yang ingin menggunakan NPPN wajib memberitahukan penggunaan norma kepada Direktur Jenderal Pajak paling lama 3 bulan sejak awal Tahun Pajak yang bersangkutan. Apabila Wajib Pajak tidak menyampaikan pemberitahuan dalam jangka waktu tersebut, maka Wajib Pajak dianggap memilih menyelenggarakan pembukuan.
Ketentuan ini penting. Banyak Wajib Pajak mengira bahwa sepanjang omzetnya belum mencapai Rp. 4,8 miliar, ia otomatis boleh menggunakan NPPN. Padahal, selain memenuhi batas peredaran bruto, Wajib Pajak juga harus memperhatikan kewajiban pemberitahuan penggunaan norma.
Dengan demikian, NPPN bukan pilihan yang dapat digunakan begitu saja pada saat pelaporan SPT Tahunan tanpa melihat prosedur sebelumnya.
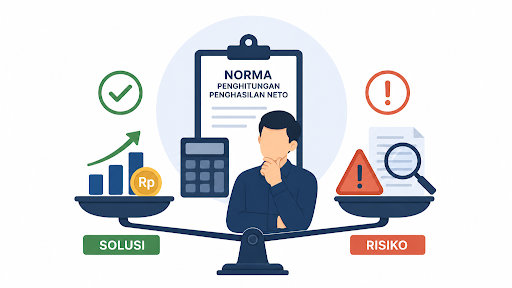
NPPN sebagai Solusi
NPPN dapat menjadi solusi bagi Wajib Pajak orang pribadi yang belum mampu menyelenggarakan pembukuan secara lengkap. Dalam praktik, banyak pelaku usaha kecil, freelancer, dan pekerja bebas yang belum memiliki sistem akuntansi yang rapi. Mereka mungkin belum mencatat biaya secara lengkap, belum memiliki laporan laba rugi, atau belum mampu menyusun neraca.
Dalam kondisi seperti ini, NPPN membantu menyederhanakan penghitungan pajak. Wajib Pajak cukup mencatat peredaran bruto atau penerimaan bruto, kemudian mengalikan jumlah tersebut dengan persentase norma yang berlaku.
Bagi pekerja bebas seperti konsultan, penulis, desainer, fotografer, pengajar, pelatih, atau profesi lainnya, NPPN dapat memudahkan penghitungan penghasilan neto tanpa harus merinci seluruh biaya usaha satu per satu.
Namun, kemudahan ini tetap harus dipahami secara benar. NPPN bukan pembebasan dari kewajiban administrasi. Wajib Pajak tetap harus mencatat penghasilan, menyimpan dokumen pendukung, melaporkan SPT Tahunan, dan memastikan bahwa dirinya memang memenuhi syarat menggunakan norma.
NPPN sebagai Risiko
Di sisi lain, NPPN juga dapat menjadi risiko apabila digunakan secara keliru.
Pertama, risiko muncul apabila Wajib Pajak tidak memenuhi syarat. Misalnya, peredaran bruto sudah mencapai Rp4,8 miliar atau lebih, tetapi Wajib Pajak tetap menggunakan NPPN. Dalam kondisi seperti ini, penggunaan norma dapat dipersoalkan karena Wajib Pajak seharusnya menyelenggarakan pembukuan.
Kedua, risiko muncul apabila Wajib Pajak tidak menyampaikan pemberitahuan penggunaan norma dalam jangka waktu yang ditentukan. Jika tidak memberitahukan penggunaan NPPN, Wajib Pajak dianggap memilih pembukuan. Akibatnya, penggunaan norma dalam SPT Tahunan dapat menimbulkan masalah administrasi.
Ketiga, risiko muncul apabila pencatatan tidak dilakukan dengan benar. Walaupun menggunakan NPPN, Wajib Pajak tetap harus memiliki data peredaran bruto. Jika peredaran bruto tidak dicatat dengan jelas, penghitungan penghasilan neto menjadi lemah.
Keempat, risiko muncul apabila Wajib Pajak menganggap semua penghasilan dapat dihitung dengan NPPN. Padahal, NPPN tidak digunakan untuk penghasilan yang telah dikenai PPh final atau penghasilan yang bukan objek pajak. Penghasilan tersebut memiliki perlakuan tersendiri dan tidak boleh dicampur secara keliru dalam penghitungan norma.
Perbedaan NPPN dan Pembukuan
NPPN berbeda dengan pembukuan. Dalam pembukuan, penghasilan neto dihitung berdasarkan penghasilan dikurangi biaya yang dapat diakui menurut ketentuan pajak. Pembukuan membutuhkan pencatatan harta, kewajiban, modal, penghasilan, biaya, serta penyusunan laporan keuangan.
Sementara itu, dalam NPPN, penghasilan neto dihitung berdasarkan persentase norma dari peredaran bruto. Wajib Pajak tidak perlu menghitung laba usaha berdasarkan seluruh biaya secara rinci seperti dalam pembukuan.
Namun, bukan berarti NPPN selalu lebih menguntungkan. Dalam kondisi tertentu, pembukuan dapat lebih mencerminkan keadaan usaha sebenarnya, terutama apabila biaya usaha cukup besar. Sebaliknya, NPPN dapat terasa lebih sederhana, tetapi hasil penghasilan netonya belum tentu lebih rendah dibandingkan pembukuan.
Karena itu, pilihan menggunakan NPPN perlu dipertimbangkan dengan melihat jenis usaha, jumlah peredaran bruto, struktur biaya, kemampuan administrasi, dan kepatuhan terhadap syarat pemberitahuan.
Contoh Sederhana
Misalnya, seorang pekerja bebas memiliki peredaran bruto Rp. 300.000.000 dalam satu tahun. Berdasarkan jenis pekerjaan dan wilayahnya, persentase norma yang berlaku adalah 50%.
Maka penghasilan netonya adalah:
Rp. 300.000.000 x 50% = Rp150.000.000
Penghasilan neto tersebut kemudian dikurangi PTKP sesuai status Wajib Pajak. Setelah itu, Penghasilan Kena Pajak dikenai tarif PPh orang pribadi berdasarkan lapisan tarif yang berlaku.
Dari contoh tersebut terlihat bahwa NPPN hanya membantu menentukan penghasilan neto. NPPN bukan akhir dari seluruh penghitungan pajak. Wajib Pajak tetap harus memperhitungkan PTKP, tarif PPh orang pribadi, kredit pajak jika ada, dan kewajiban pelaporan SPT Tahunan.
Hubungan NPPN dengan Pencatatan
Wajib Pajak yang menggunakan NPPN tetap wajib menyelenggarakan pencatatan. Pencatatan diperlukan untuk mengetahui jumlah peredaran bruto atau penerimaan bruto dalam satu tahun. Pencatatan setidaknya harus mampu menunjukkan jumlah penerimaan dari usaha atau pekerjaan bebas. Dalam praktik, Wajib Pajak perlu mencatat tanggal transaksi, nama klien atau pelanggan, jenis pekerjaan atau usaha, nilai penerimaan, dan dokumen pendukung seperti invoice, kuitansi, bukti transfer, atau kontrak.
Pencatatan ini penting karena peredaran bruto menjadi dasar awal penggunaan NPPN. Apabila peredaran bruto tidak jelas, maka penghitungan penghasilan neto juga dapat dipersoalkan.
Hubungan NPPN dengan SPT Tahunan
Dalam SPT Tahunan PPh Orang Pribadi, Wajib Pajak yang menggunakan NPPN perlu melaporkan penghasilan dari usaha atau pekerjaan bebas berdasarkan pencatatan. Penghasilan yang dihitung dengan norma harus dibedakan dari penghasilan final dan penghasilan yang bukan objek pajak.
Pelaporan ini penting agar SPT Tahunan mencerminkan posisi perpajakan Wajib Pajak secara benar. Jika Wajib Pajak memiliki beberapa jenis usaha atau pekerjaan bebas, penghitungan penghasilan neto perlu memperhatikan masing-masing jenis usaha atau pekerjaan serta wilayah yang relevan.
Selain itu, pemberitahuan penggunaan NPPN perlu tervalidasi dalam sistem administrasi perpajakan. Jika pemberitahuan norma tidak tervalidasi, pelaporan SPT dapat menghadapi kendala administrasi.
Kapan NPPN Sebaiknya Dipertimbangkan?
NPPN dapat dipertimbangkan apabila Wajib Pajak orang pribadi menjalankan usaha atau pekerjaan bebas dengan peredaran bruto kurang dari Rp. 4,8 miliar dalam satu tahun, belum memiliki pembukuan lengkap, dan memenuhi syarat pemberitahuan penggunaan norma. NPPN juga dapat menjadi pilihan bagi Wajib Pajak yang struktur biaya usahanya sederhana atau yang belum siap menyusun laporan keuangan secara lengkap.
Namun, apabila usaha sudah berkembang, biaya usaha cukup besar, transaksi semakin kompleks, atau Wajib Pajak membutuhkan laporan keuangan untuk pembiayaan, kerja sama bisnis, atau kebutuhan profesional lain, pembukuan dapat menjadi pilihan yang lebih tepat. Dengan kata lain, NPPN memang memberikan kemudahan, tetapi bukan selalu pilihan terbaik untuk semua kondisi.
Kesimpulan
Norma Penghitungan Penghasilan Neto merupakan fasilitas penghitungan penghasilan neto bagi Wajib Pajak orang pribadi tertentu yang melakukan kegiatan usaha atau pekerjaan bebas. NPPN dapat menjadi solusi karena menyederhanakan penghitungan pajak, terutama bagi Wajib Pajak yang belum mampu menyelenggarakan pembukuan secara lengkap.
Namun, NPPN juga dapat menjadi risiko apabila digunakan tanpa memenuhi syarat. Wajib Pajak harus memperhatikan batas peredaran bruto, kewajiban pemberitahuan kepada Direktur Jenderal Pajak, kewajiban pencatatan, serta klasifikasi penghasilan yang dapat dihitung menggunakan norma.
Bagi Wajib Pajak orang pribadi, NPPN sebaiknya dipahami sebagai fasilitas yang harus digunakan secara tertib, bukan jalan pintas untuk mengabaikan administrasi pajak. Dengan pemahaman yang tepat, NPPN dapat membantu penghitungan pajak secara lebih sederhana sekaligus tetap sesuai dengan ketentuan perpajakan.