Dalam pendirian Perseroan Terbatas atau PT, istilah modal dasar, modal ditempatkan, dan modal disetor sering muncul dalam akta pendirian maupun anggaran dasar. Namun, tidak semua pelaku usaha memahami perbedaan ketiganya. Padahal, struktur modal dalam PT bukan hanya formalitas. Modal berkaitan dengan kepemilikan saham, hak suara, tanggung jawab pemegang saham, kemampuan perusahaan menjalankan kegiatan usaha, serta persyaratan tertentu dalam perizinan berusaha.
Kesalahan memahami struktur modal dapat menimbulkan masalah di kemudian hari. Misalnya, modal dicantumkan terlalu kecil tanpa mempertimbangkan kebutuhan usaha, saham tidak benar-benar disetor, komposisi saham tidak jelas, atau modal dalam akta tidak sesuai dengan kebutuhan perizinan dan skala kegiatan usaha.
Dasar Hukum Modal dalam PT
Dasar hukum utama mengenai modal dalam PT terdapat dalam Undang-Undang Nomor 40 Tahun 2007 tentang Perseroan Terbatas sebagaimana telah diubah melalui UU Cipta Kerja dan UU Nomor 6 Tahun 2023.
Pasal 1 angka 1 UU PT sebagaimana telah diubah menjelaskan bahwa Perseroan Terbatas adalah badan hukum yang merupakan persekutuan modal, didirikan berdasarkan perjanjian, melakukan kegiatan usaha dengan modal dasar yang seluruhnya terbagi dalam saham, atau badan hukum perorangan yang memenuhi kriteria usaha mikro dan kecil.
Pasal 15 ayat (1) UU PT mengatur bahwa anggaran dasar perseroan memuat antara lain besarnya jumlah modal dasar, modal ditempatkan, dan modal disetor, jumlah saham, klasifikasi saham apabila ada, jumlah saham untuk tiap klasifikasi, hak-hak yang melekat pada setiap saham, serta nilai nominal setiap saham.
Pasal 31 UU PT mengatur bahwa modal dasar perseroan terdiri atas seluruh nilai nominal saham.
Pasal 32 UU PT sebagaimana diubah melalui UU Cipta Kerja mengatur bahwa perseroan wajib memiliki modal dasar, dan besaran modal dasar tersebut ditentukan berdasarkan keputusan pendiri perseroan.
Pasal 33 UU PT mengatur bahwa paling sedikit 25% dari modal dasar harus ditempatkan dan disetor penuh.
Selain itu, Pasal 41 sampai dengan Pasal 44 UU PT juga mengatur mengenai penambahan dan pengurangan modal perseroan. Perubahan tertentu mengenai modal, seperti perubahan besarnya modal dasar atau pengurangan modal ditempatkan dan disetor, termasuk perubahan anggaran dasar tertentu yang memerlukan persetujuan Menteri sebagaimana diatur dalam Pasal 21 UU PT.
Apa Itu Modal Dasar?
Modal dasar adalah seluruh nilai nominal saham yang dapat diterbitkan oleh perseroan berdasarkan anggaran dasar. Secara sederhana, modal dasar dapat dipahami sebagai “batas maksimum modal saham” yang disiapkan dalam struktur perseroan. Modal dasar belum tentu seluruhnya langsung diambil atau disetor oleh pemegang saham pada saat pendirian PT.
Misalnya, sebuah PT memiliki modal dasar Rp1.000.000.000. Modal dasar tersebut dapat dibagi ke dalam sejumlah saham, misalnya 1.000 lembar saham dengan nilai nominal Rp1.000.000 per saham. Namun, bukan berarti seluruh Rp1.000.000.000 tersebut harus langsung disetor pada saat pendirian. Dari modal dasar tersebut, sebagian harus ditempatkan dan disetor sesuai ketentuan hukum.
Setelah perubahan melalui UU Cipta Kerja, besaran modal dasar PT pada prinsipnya ditentukan berdasarkan keputusan pendiri perseroan. Artinya, tidak lagi menggunakan standar minimum umum Rp50.000.000 sebagaimana sebelumnya dikenal dalam UU PT sebelum perubahan. Namun, bidang usaha tertentu tetap dapat mensyaratkan ketentuan modal tertentu berdasarkan peraturan sektoral.
Karena itu, meskipun pendiri memiliki keleluasaan menentukan modal dasar, angka modal tetap sebaiknya disusun secara rasional. Modal dasar perlu mempertimbangkan kebutuhan bisnis, rencana pengembangan usaha, kemungkinan masuknya investor, serta ketentuan perizinan pada sektor usaha tertentu.
Apa Itu Modal Ditempatkan?
Modal ditempatkan adalah bagian dari modal dasar yang telah diambil oleh para pemegang saham.
Jika modal dasar adalah keseluruhan “kapasitas modal saham” yang tersedia dalam anggaran dasar, maka modal ditempatkan adalah bagian dari modal dasar yang sudah dialokasikan kepada pemegang saham. Misalnya, PT memiliki modal dasar Rp1.000.000.000. Dari jumlah tersebut, para pendiri sepakat untuk mengambil atau menempatkan saham senilai Rp250.000.000. Maka, Rp250.000.000 tersebut merupakan modal ditempatkan.
Modal ditempatkan menunjukkan berapa besar bagian modal dasar yang sudah menjadi komitmen kepemilikan pemegang saham. Dari modal ditempatkan inilah dapat dilihat komposisi kepemilikan saham masing-masing pemegang saham. Contohnya, jika modal ditempatkan Rp250.000.000 dan dibagi antara A sebesar Rp150.000.000 dan B sebesar Rp100.000.000, maka A memiliki 60% saham dan B memiliki 40% saham dari modal ditempatkan.
Apa Itu Modal Disetor?
Modal disetor adalah modal yang benar-benar telah dibayarkan oleh pemegang saham kepada perseroan. Dengan kata lain, modal disetor adalah realisasi pembayaran atas saham yang telah ditempatkan. Jika pemegang saham sudah mengambil bagian saham, maka bagian saham tersebut harus disetor penuh sesuai ketentuan hukum.
Pasal 33 UU PT mengatur bahwa paling sedikit 25% dari modal dasar harus ditempatkan dan disetor penuh. Artinya, modal yang ditempatkan tidak cukup hanya dicantumkan di atas kertas, tetapi harus benar-benar disetor. Misalnya, modal dasar PT adalah Rp1.000.000.000. Maka paling sedikit Rp250.000.000 harus ditempatkan dan disetor penuh. Jika A mengambil saham Rp150.000.000 dan B mengambil saham Rp100.000.000, maka masing-masing harus benar-benar menyetor sesuai bagian saham yang diambil.
Penyetoran modal dapat dilakukan dalam bentuk uang. Dalam keadaan tertentu, penyetoran juga dapat dilakukan dalam bentuk lain selain uang, sepanjang memenuhi ketentuan hukum, dapat dinilai dengan uang, dan tidak bertentangan dengan peraturan perundang-undangan.
Perbedaan Modal Dasar, Modal Ditempatkan, dan Modal Disetor
Perbedaan ketiganya dapat dipahami secara sederhana.
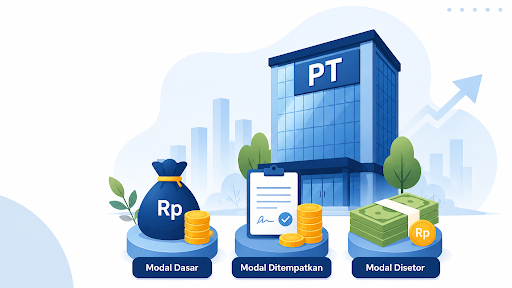
Modal dasar adalah total nilai nominal saham yang disediakan dalam anggaran dasar perseroan.
Modal ditempatkan adalah bagian dari modal dasar yang telah diambil oleh pemegang saham.
Modal disetor adalah bagian dari modal ditempatkan yang benar-benar telah dibayarkan kepada perseroan.
Contoh sederhananya:
Sebuah PT memiliki modal dasar Rp1.000.000.000. Dari modal dasar tersebut, para pendiri mengambil saham senilai Rp250.000.000. Jumlah Rp250.000.000 itu menjadi modal ditempatkan. Jika Rp250.000.000 tersebut benar-benar telah disetor penuh oleh para pemegang saham, maka jumlah itu juga menjadi modal disetor.
Dalam struktur seperti ini, masih terdapat sisa modal dasar sebesar Rp750.000.000 yang belum ditempatkan. Sisa ini dapat digunakan di kemudian hari apabila perseroan ingin melakukan penambahan modal dengan menerbitkan saham baru, sepanjang dilakukan sesuai ketentuan anggaran dasar dan UU PT.
Mengapa Modal Ditempatkan Harus Disetor Penuh?
Kewajiban penyetoran penuh penting untuk memastikan bahwa modal perseroan bukan hanya angka administratif dalam akta. PT adalah badan hukum yang menjalankan kegiatan usaha. Karena itu, modal yang dinyatakan sebagai saham yang diambil oleh pemegang saham harus benar-benar masuk ke perseroan atau setidaknya dapat dibuktikan penyetorannya. Jika modal ditempatkan tidak benar-benar disetor, maka dapat muncul beberapa masalah.
Pertama, struktur modal perseroan menjadi tidak sehat karena modal hanya tercatat di dokumen, tetapi tidak benar-benar tersedia untuk kegiatan usaha.
Kedua, hubungan antar pemegang saham dapat bermasalah apabila ada pemegang saham yang belum menyetor modal sesuai komitmennya.
Ketiga, dalam situasi sengketa, kepailitan, atau pemeriksaan hukum, ketidaksesuaian antara modal yang dicatat dan modal yang benar-benar disetor dapat menjadi persoalan serius.
Keempat, penyetoran modal berkaitan dengan kredibilitas perseroan di hadapan bank, investor, mitra bisnis, dan pihak ketiga lainnya.
Karena itu, pemegang saham sebaiknya tidak mencantumkan modal secara asal-asalan. Jumlah modal yang dicantumkan sebaiknya sesuai dengan kemampuan dan rencana bisnis yang realistis.
Apakah Modal Dasar Masih Wajib Minimal Rp50 Juta?
Sebelum perubahan melalui UU Cipta Kerja, UU PT mengenal ketentuan bahwa modal dasar perseroan paling sedikit Rp50.000.000, kecuali ditentukan lain oleh undang-undang atau peraturan yang mengatur pelaksanaan kegiatan usaha tertentu.
Setelah perubahan melalui UU Cipta Kerja dan UU Nomor 6 Tahun 2023, Pasal 32 UU PT mengatur bahwa perseroan wajib memiliki modal dasar, dan besaran modal dasar ditentukan berdasarkan keputusan pendiri perseroan. Dengan demikian, secara umum tidak lagi ada ketentuan minimum modal dasar Rp50.000.000 untuk seluruh PT. Namun, hal ini tidak berarti modal dapat ditentukan tanpa pertimbangan.
Untuk bidang usaha tertentu, peraturan sektoral atau ketentuan penanaman modal tetap dapat mensyaratkan nilai modal atau investasi tertentu. Misalnya, kegiatan usaha dengan penanaman modal asing, sektor keuangan, sektor konstruksi, sektor pertambangan, atau bidang usaha lain yang diatur secara khusus dapat memiliki ketentuan modal, kekayaan bersih, kemampuan keuangan, atau nilai investasi tertentu. Karena itu, sebelum menentukan modal PT, pendiri perlu mengecek bukan hanya UU PT, tetapi juga ketentuan sektor usaha dan perizinan OSS yang akan digunakan.
Modal dan Hubungannya dengan Saham
Modal PT berkaitan langsung dengan saham. Pasal 31 UU PT menyatakan bahwa modal dasar perseroan terdiri atas seluruh nilai nominal saham. Setiap saham memiliki nilai nominal. Nilai nominal saham inilah yang menjadi dasar perhitungan modal dasar, modal ditempatkan, dan modal disetor.
Misalnya, PT menetapkan nilai nominal saham sebesar Rp1.000.000 per lembar. Jika modal dasar PT adalah Rp1.000.000.000, maka modal dasar tersebut terdiri dari 1.000 lembar saham. Jika dari 1.000 lembar saham tersebut baru diambil oleh para pemegang saham sebanyak 250 lembar, maka modal ditempatkan adalah 250 lembar saham atau Rp250.000.000.
Dari jumlah saham yang ditempatkan tersebut, dapat dihitung persentase kepemilikan masing-masing pemegang saham. Jika A memiliki 150 lembar saham dan B memiliki 100 lembar saham, maka A memiliki 60% dan B memiliki 40%.
Komposisi saham ini penting karena menentukan hak suara dalam RUPS, hak atas dividen, hak atas sisa kekayaan hasil likuidasi, serta posisi pemegang saham dalam pengambilan keputusan perseroan.
Modal dan Tanggung Jawab Pemegang Saham
Modal juga berkaitan dengan prinsip tanggung jawab terbatas pemegang saham. Pasal 3 ayat (1) UU PT mengatur bahwa pemegang saham perseroan tidak bertanggung jawab secara pribadi atas perikatan yang dibuat atas nama perseroan dan tidak bertanggung jawab atas kerugian perseroan melebihi saham yang dimiliki. Artinya, risiko pemegang saham pada prinsipnya terbatas pada nilai saham yang dimilikinya. Jika seorang pemegang saham mengambil saham senilai Rp100.000.000, maka pada prinsipnya risiko ekonominya terbatas pada nilai saham tersebut.
Namun, perlindungan tanggung jawab terbatas ini dapat bermasalah apabila pemegang saham menyalahgunakan perseroan, mencampuradukkan harta pribadi dengan harta perseroan, atau menggunakan kekayaan perseroan secara melawan hukum sehingga perseroan tidak mampu melunasi utangnya. Karena itu, modal yang disetor ke perseroan harus dipisahkan dari harta pribadi pemegang saham. Setelah disetor, modal tersebut menjadi kekayaan perseroan, bukan lagi uang pribadi pemegang saham yang dapat digunakan bebas tanpa dasar hukum.
Penambahan Modal dalam PT
Dalam perkembangan usaha, PT mungkin membutuhkan tambahan modal. Penambahan modal dapat dilakukan apabila perseroan membutuhkan dana untuk ekspansi, pembelian aset, pengembangan produk, pembukaan cabang, atau masuknya investor baru.
Pasal 41 UU PT mengatur bahwa penambahan modal perseroan dilakukan berdasarkan persetujuan RUPS. RUPS dapat menyerahkan kewenangan kepada Dewan Komisaris untuk menyetujui pelaksanaan keputusan RUPS mengenai penambahan modal untuk jangka waktu tertentu.
Dalam praktik, penambahan modal dapat dilakukan dengan menerbitkan saham baru. Saham baru tersebut dapat diambil oleh pemegang saham lama atau investor baru sesuai ketentuan anggaran dasar dan keputusan RUPS. Penambahan modal perlu dilakukan dengan hati-hati karena dapat mengubah komposisi kepemilikan saham. Jika pemegang saham lama tidak mengambil bagian atas saham baru, persentase kepemilikannya dapat terdilusi.
Karena itu, penambahan modal sebaiknya disertai dokumentasi yang jelas, keputusan RUPS yang sah, perubahan data perseroan apabila diperlukan, serta pencatatan dalam daftar pemegang saham.
Pengurangan Modal dalam PT
Selain penambahan modal, UU PT juga mengenal pengurangan modal. Pasal 44 UU PT menjelaskan bahwa pengurangan modal dapat berupa pengurangan modal dasar, modal ditempatkan, dan modal disetor. Pengurangan modal ditempatkan dan disetor dapat dilakukan dengan cara menarik kembali saham yang telah dikeluarkan untuk dihapus atau dengan cara menurunkan nilai nominal saham.
Pengurangan modal bukan tindakan sederhana karena dapat berdampak pada kepentingan kreditor, pemegang saham, dan struktur keuangan perseroan. Oleh karena itu, pengurangan modal harus mengikuti prosedur hukum yang ditentukan dalam UU PT. Selain itu, berdasarkan Pasal 21 UU PT, pengurangan modal ditempatkan dan disetor termasuk perubahan anggaran dasar tertentu yang harus mendapatkan persetujuan Menteri. Begitu juga perubahan besarnya modal dasar.
Dengan demikian, perubahan modal tidak cukup hanya disepakati secara informal antar pemegang saham. Harus ada keputusan organ perseroan yang sah, akta perubahan apabila diperlukan, serta persetujuan atau pemberitahuan kepada Menteri sesuai jenis perubahannya.
Modal dalam Perseroan Perorangan
Setelah UU Cipta Kerja, dikenal Perseroan Perorangan untuk usaha mikro dan kecil. Perseroan Perorangan juga memiliki modal dasar, modal ditempatkan, dan modal disetor. Dalam Perseroan Perorangan, modal dasar berasal dari kekayaan pendiri yang dipisahkan. Pernyataan pendirian Perseroan Perorangan memuat antara lain maksud dan tujuan, kegiatan usaha, modal dasar, dan keterangan lain yang berkaitan dengan pendirian perseroan.
Meskipun mekanisme pendiriannya lebih sederhana, pemilik Perseroan Perorangan tetap harus memahami bahwa modal perseroan adalah kekayaan yang dipisahkan dari harta pribadi. Setelah modal dimasukkan ke perseroan, harus ada pemisahan pencatatan antara uang pribadi dan uang perseroan.
Hal ini penting karena salah satu risiko terbesar dalam Perseroan Perorangan adalah pencampuran harta pribadi dengan harta perseroan. Jika pemilik memperlakukan rekening perseroan sebagai rekening pribadi, maka prinsip pemisahan badan hukum dapat dipersoalkan.
Hal yang Perlu Dicek Sebelum Menentukan Modal PT
Sebelum menentukan modal PT, pendiri sebaiknya mengecek beberapa hal.
Pertama, jenis kegiatan usaha yang akan dijalankan. Apakah bidang usaha tersebut memiliki ketentuan modal atau investasi minimum tertentu?
Kedua, KBLI dan perizinan berusaha yang akan digunakan. Dalam beberapa sektor, skala usaha, nilai investasi, dan kemampuan keuangan dapat berpengaruh terhadap perizinan.
Ketiga, kebutuhan operasional awal perusahaan. Modal sebaiknya cukup untuk mendukung kegiatan usaha pada tahap awal, bukan hanya angka formal dalam akta.
Keempat, komposisi kepemilikan antar pemegang saham. Pembagian saham sebaiknya mencerminkan kesepakatan yang jelas mengenai penyetoran modal, peran, hak suara, dan pembagian keuntungan.
Kelima, rencana masuknya investor. Jika sejak awal ada rencana mencari investor, struktur modal perlu disusun agar tetap fleksibel untuk penambahan modal di kemudian hari.
Keenam, kemampuan pembuktian penyetoran. Setiap setoran modal sebaiknya memiliki dokumen pendukung yang jelas.
Penutup
Modal dasar, modal ditempatkan, dan modal disetor adalah tiga istilah penting dalam struktur modal PT. Modal dasar merupakan seluruh nilai nominal saham yang tersedia dalam anggaran dasar. Modal ditempatkan adalah bagian dari modal dasar yang telah diambil oleh pemegang saham. Modal disetor adalah bagian yang benar-benar telah dibayarkan kepada perseroan.
Setelah UU Cipta Kerja, besaran modal dasar pada prinsipnya ditentukan berdasarkan keputusan pendiri perseroan. Namun, pendiri tetap harus memperhatikan ketentuan sektor usaha, kebutuhan bisnis, perizinan, dan kemampuan nyata untuk menyetor modal.
Bagi pelaku usaha, memahami struktur modal sangat penting karena berkaitan dengan kepemilikan saham, hak suara, tanggung jawab pemegang saham, dan kesehatan hukum perusahaan. Dengan struktur modal yang jelas dan terdokumentasi, PT dapat memiliki fondasi hukum dan bisnis yang lebih kuat.