Dalam perjalanan bisnis, tidak semua pertumbuhan harus dilakukan dengan menambah lini usaha dalam satu perusahaan yang sama. Ada kalanya perusahaan justru perlu memisahkan sebagian kegiatan usahanya ke dalam badan hukum lain.
Pemisahan usaha dapat dilakukan karena berbagai alasan. Misalnya, perusahaan ingin memisahkan bisnis inti dan bisnis pendukung, menyiapkan unit usaha tertentu untuk menerima investor, memisahkan aset berisiko, menata ulang struktur grup usaha, atau membuat pengelolaan bisnis menjadi lebih fokus. Dalam hukum Perseroan Terbatas, tindakan seperti ini dikenal sebagai pemisahan.
Pemisahan usaha bukan sekadar memindahkan kegiatan bisnis dari satu perusahaan ke perusahaan lain. Pemisahan adalah aksi korporasi yang dapat berdampak pada aset, kewajiban, kontrak, perizinan, karyawan, pemegang saham, kreditur, dan struktur perusahaan secara keseluruhan. Karena itu, pemisahan usaha perlu dipahami bukan hanya sebagai strategi bisnis, tetapi juga sebagai tindakan hukum yang membutuhkan perencanaan matang.
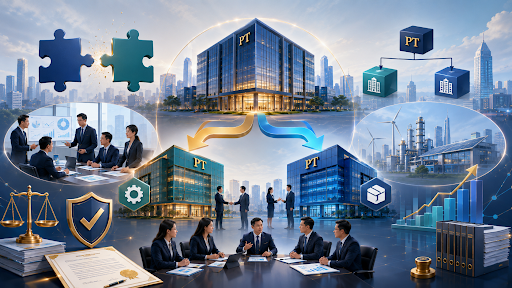
Dasar hukum utama pemisahan dalam PT terdapat dalam Undang-Undang Nomor 40 Tahun 2007 tentang Perseroan Terbatas. Berdasarkan Pasal 1 angka 12 UU PT, pemisahan adalah perbuatan hukum yang dilakukan oleh perseroan untuk memisahkan usaha yang mengakibatkan seluruh aktiva dan pasiva perseroan beralih karena hukum kepada dua perseroan atau lebih, atau sebagian aktiva dan pasiva perseroan beralih karena hukum kepada satu perseroan atau lebih. Dari definisi tersebut, terlihat bahwa pemisahan tidak hanya berbicara tentang kegiatan usaha. Pemisahan juga menyangkut peralihan aktiva dan pasiva.
Aktiva dapat berupa aset, hak, piutang, kontrak, izin, atau kepentingan ekonomi tertentu. Sementara pasiva dapat berupa utang, kewajiban, beban kontraktual, tanggung jawab kepada pihak ketiga, atau risiko hukum tertentu. UU PT mengatur pemisahan dalam Bab mengenai Penggabungan, Peleburan, Pengambilalihan, dan Pemisahan. Ketentuan mengenai pemisahan terutama terdapat dalam Pasal 135 dan Pasal 136 UU PT.
Pasal 135 UU PT mengenal dua bentuk pemisahan, yaitu pemisahan murni dan pemisahan tidak murni. Dalam pemisahan murni, seluruh aktiva dan pasiva perseroan beralih karena hukum kepada dua perseroan lain atau lebih, dan perseroan yang melakukan pemisahan berakhir karena hukum. Dalam pemisahan tidak murni, hanya sebagian aktiva dan pasiva perseroan yang beralih karena hukum kepada satu perseroan lain atau lebih, sedangkan perseroan yang melakukan pemisahan tetap ada.
Pemisahan Murni dan Pemisahan Tidak Murni
Pemisahan murni terjadi ketika seluruh aktiva dan pasiva perseroan dialihkan kepada dua perseroan atau lebih. Setelah itu, perseroan yang melakukan pemisahan berakhir karena hukum. Dalam model ini, perusahaan lama pada dasarnya tidak lagi melanjutkan keberadaannya sebagai badan hukum. Seluruh bisnis, aset, dan kewajibannya berpindah kepada perseroan hasil pemisahan.
Berbeda dengan itu, pemisahan tidak murni terjadi ketika hanya sebagian aktiva dan pasiva yang dialihkan kepada satu atau lebih perseroan lain. Perseroan yang melakukan pemisahan tetap ada dan tetap menjalankan kegiatan usaha tertentu. Dalam praktik bisnis, pemisahan tidak murni sering lebih mudah dipahami sebagai pemecahan sebagian unit usaha ke dalam entitas baru. Misalnya, sebuah perusahaan memiliki beberapa lini bisnis, lalu memisahkan salah satu lini bisnis ke dalam PT baru agar lebih fokus, lebih mudah menerima investor, atau lebih mudah dikelola secara terpisah.
Perbedaan antara pemisahan murni dan tidak murni penting karena mempengaruhi keberlanjutan badan hukum, peralihan aset, peralihan kewajiban, struktur pemegang saham, dan hubungan dengan pihak ketiga.
Mengapa Perusahaan Melakukan Pemisahan Usaha?
Pemisahan usaha biasanya dilakukan karena ada kebutuhan bisnis tertentu.
Pertama, perusahaan ingin membuat pengelolaan bisnis menjadi lebih fokus. Ketika satu PT memiliki banyak lini usaha yang berbeda karakter, pengambilan keputusan bisa menjadi kompleks. Dengan memisahkan lini usaha tertentu, perusahaan dapat membentuk entitas yang lebih fokus pada bidang tersebut.
Kedua, pemisahan dapat dilakukan untuk menarik investor. Investor mungkin hanya tertarik pada satu unit usaha tertentu, bukan seluruh bisnis perusahaan. Dengan memisahkan unit usaha tersebut ke dalam entitas tersendiri, struktur investasi dapat dibuat lebih jelas.
Ketiga, pemisahan dapat digunakan untuk memisahkan risiko. Jika satu lini usaha memiliki risiko hukum, operasional, atau komersial yang berbeda, perusahaan dapat mempertimbangkan pemisahan agar risiko tersebut tidak bercampur dengan unit usaha lain.
Keempat, pemisahan dapat menjadi bagian dari restrukturisasi grup usaha. Perusahaan grup sering menata ulang struktur entitas agar kepemilikan, aset, perizinan, dan kegiatan usaha lebih sesuai dengan strategi bisnis.
Kelima, pemisahan dapat dilakukan untuk mempersiapkan transaksi tertentu, seperti akuisisi, joint venture, pembiayaan, atau kerja sama strategis.
Namun, apapun alasannya, pemisahan usaha harus dilakukan dengan memperhatikan akibat hukumnya.
Peralihan Aktiva dan Pasiva
Aktiva yang dialihkan dapat berupa aset berwujud maupun tidak berwujud. Aset berwujud misalnya tanah, bangunan, kendaraan, mesin, peralatan, atau persediaan. Aset tidak berwujud dapat berupa merek, hak kekayaan intelektual, lisensi, sistem, database, piutang, atau manfaat kontraktual tertentu. Sementara itu, pasiva dapat berupa utang, kewajiban kepada kreditur, kewajiban kepada karyawan, kewajiban kontraktual, beban jaminan, atau potensi tanggung jawab hukum lainnya. Karena itu, sebelum pemisahan dilakukan, perusahaan perlu memahami dengan jelas aktiva dan pasiva mana yang akan dialihkan.
Jika tidak jelas, pemisahan dapat menimbulkan sengketa. Pihak ketiga dapat mempertanyakan siapa yang bertanggung jawab atas kewajiban tertentu. Karyawan dapat mempertanyakan status hubungan kerja. Kreditur dapat mempertanyakan posisi tagihan. Pemegang saham dapat mempertanyakan nilai aset yang dialihkan. Pemisahan yang baik harus dapat menjelaskan dengan terang apa yang berpindah, kepada siapa berpindah, dan apa akibat hukumnya.
Dampak terhadap Pemegang Saham
Pemisahan usaha dapat mempengaruhi posisi pemegang saham. Dalam pemisahan, terutama pemisahan yang melibatkan pembentukan atau penggunaan perseroan lain, perlu diperhatikan bagaimana struktur kepemilikan saham setelah pemisahan dilakukan. Apakah pemegang saham lama akan memperoleh saham dalam perseroan hasil pemisahan? Apakah komposisi kepemilikan tetap sama? Apakah ada investor baru yang masuk? Apakah pemegang saham minoritas terdampak?.
Jika pemisahan dilakukan tanpa memperhatikan kepentingan pemegang saham, risiko sengketa dapat muncul. Pemegang saham dapat merasa dirugikan apabila aset penting dipindahkan, kegiatan usaha utama dialihkan, atau struktur baru dianggap mengurangi nilai kepemilikannya.
Dampak terhadap Kreditur
Kreditur juga perlu diperhatikan dalam pemisahan usaha. Jika perseroan memiliki utang atau kewajiban kepada kreditur, pemisahan dapat mempengaruhi posisi kreditur. Misalnya, aset yang sebelumnya menjadi bagian dari kekayaan perusahaan dialihkan kepada perseroan lain. Atau kewajiban tertentu ikut dialihkan bersama unit usaha yang dipisahkan. Kreditur berkepentingan untuk mengetahui apakah pemisahan akan mempengaruhi kemampuan perusahaan memenuhi kewajibannya.
Dalam beberapa perjanjian pembiayaan, tindakan restrukturisasi, pemisahan, pengalihan aset, atau perubahan struktur perusahaan dapat memerlukan persetujuan kreditur. Jika persetujuan tersebut tidak diperoleh, perusahaan dapat dianggap melanggar perjanjian. Karena itu, sebelum pemisahan dilakukan, perusahaan perlu membaca kembali perjanjian utang, kontrak pembiayaan, dan kewajiban kepada pihak ketiga.
Dampak terhadap Kontrak
Pemisahan juga dapat berdampak pada kontrak. Unit usaha yang dipisahkan mungkin memiliki kontrak dengan pelanggan, vendor, distributor, pemilik tempat, penyedia teknologi, pemilik lisensi, atau mitra bisnis lain. Sebagian kontrak mungkin mensyaratkan persetujuan tertulis dari pihak lain. Sebagian kontrak mungkin mengatur larangan pengalihan. Ada juga kontrak yang mensyaratkan pemberitahuan apabila terjadi restrukturisasi atau perubahan pihak yang menjalankan bisnis. Jika ketentuan kontrak diabaikan, pemisahan dapat memicu pelanggaran kontrak atau sengketa dengan mitra bisnis.
Dampak terhadap Perizinan
Perizinan menjadi salah satu aspek penting dalam pemisahan usaha. Jika unit usaha yang dipisahkan memerlukan izin tertentu, perusahaan perlu memastikan apakah izin tersebut dapat digunakan oleh perseroan hasil pemisahan atau harus diajukan ulang. Dalam banyak kondisi, izin melekat pada badan usaha tertentu, lokasi tertentu, kegiatan tertentu, atau persyaratan tertentu. Karena itu, perusahaan tidak bisa otomatis menganggap bahwa izin yang dimiliki perusahaan lama dapat langsung digunakan oleh perusahaan baru.
Selain itu, pemisahan juga perlu memperhatikan kesesuaian maksud dan tujuan, KBLI, NIB, perizinan berusaha, persyaratan dasar, dan kewajiban sektoral yang berlaku. Jika aspek perizinan tidak diperhatikan, perusahaan hasil pemisahan dapat memiliki bisnis, aset, atau kontrak, tetapi belum memiliki dasar perizinan yang cukup untuk menjalankan kegiatan usahanya.
Dampak terhadap Karyawan
Pemisahan usaha juga dapat berdampak pada karyawan. Jika suatu unit usaha dipisahkan, mungkin ada karyawan yang ikut dialihkan ke perusahaan hasil pemisahan. Aspek ketenagakerjaan tidak boleh diabaikan karena perubahan struktur perusahaan dapat mempengaruhi hubungan kerja.
Jika pemisahan dilakukan tanpa komunikasi dan dokumentasi yang baik, risiko perselisihan hubungan industrial dapat muncul. Karyawan dapat mempertanyakan status, masa kerja, hak, kewajiban, dan kepastian hubungan kerja setelah pemisahan. Karena itu, pemisahan usaha perlu memperhatikan ketentuan ketenagakerjaan dan dampaknya terhadap pekerja.
Pemisahan dan Legal Due Diligence
Sebelum pemisahan dilakukan, legal due diligence dapat menjadi langkah penting. Legal due diligence membantu perusahaan memahami kondisi hukum unit usaha yang akan dipisahkan. Pemeriksaan ini dapat mencakup aset, kontrak, izin, karyawan, utang, sengketa, kekayaan intelektual, kewajiban kepada pihak ketiga, serta risiko hukum lain yang melekat pada unit usaha tersebut. Tujuannya adalah memastikan bahwa unit usaha yang akan dipisahkan memiliki posisi hukum yang jelas.
Jika ditemukan risiko, perusahaan dapat menyusun langkah mitigasi. Misalnya, menyelesaikan kewajiban tertentu terlebih dahulu, meminta persetujuan pihak ketiga, memperbaiki kontrak, menyesuaikan perizinan, atau mengatur secara jelas peralihan aktiva dan pasiva dalam dokumen pemisahan. Tanpa pemeriksaan hukum yang memadai, perusahaan dapat memisahkan bisnis tetapi membawa masalah baru ke dalam struktur yang baru.
Pemisahan sebagai Strategi Tata Kelola
Pemisahan usaha dapat menjadi strategi tata kelola yang baik apabila dilakukan dengan tujuan yang jelas. Perusahaan dapat menggunakan pemisahan untuk membuat struktur bisnis lebih transparan. Misalnya, satu entitas fokus pada produksi, entitas lain fokus pada distribusi, dan entitas lain fokus pada kepemilikan aset. Dengan struktur yang tepat, perusahaan dapat mengelola risiko, investor, perizinan, dan akuntabilitas dengan lebih baik. Namun, struktur yang lebih kompleks juga membawa tanggung jawab yang lebih besar.
Semakin banyak entitas, semakin penting pula tata kelola, dokumentasi, kontrak antarperusahaan, perpajakan, perizinan, dan pengawasan internal. Jika tidak dikelola dengan baik, pemisahan justru dapat menimbulkan kerumitan baru. Karena itu, pemisahan usaha harus dirancang sebagai bagian dari strategi hukum dan bisnis, bukan hanya sebagai tindakan administratif.
Pemisahan Tidak Boleh Menjadi Cara Menghindari Kewajiban
Pemisahan usaha tidak boleh digunakan untuk menghindari kewajiban hukum. Jika perusahaan memiliki utang, kewajiban kepada karyawan, tanggung jawab kontraktual, atau sengketa dengan pihak ketiga, pemisahan tidak boleh dilakukan semata-mata untuk mengalihkan aset dan meninggalkan kewajiban.
Tindakan seperti itu dapat menimbulkan risiko hukum serius. Kreditur, pemegang saham, karyawan, atau pihak yang dirugikan dapat mempersoalkan pemisahan apabila dianggap merugikan kepentingan mereka. Karena itu, dalam pemisahan usaha, prinsip kehati-hatian dan itikad baik harus dijaga. Pemisahan harus dilakukan secara transparan, memiliki alasan bisnis yang wajar, dan memperhatikan kepentingan pihak-pihak yang terdampak.
Penutup
Pemisahan usaha dalam PT bukan sekadar memecah bisnis. Pemisahan adalah aksi korporasi yang dapat mengalihkan aktiva dan pasiva, mengubah struktur usaha, mempengaruhi pemegang saham, berdampak pada kreditur, menyentuh kontrak, perizinan, karyawan, dan kewajiban hukum lainnya.
Dasar hukum pemisahan terdapat dalam Undang-Undang Nomor 40 Tahun 2007 tentang Perseroan Terbatas, khususnya Pasal 1 angka 12, Pasal 135, dan Pasal 136. UU PT membedakan pemisahan menjadi pemisahan murni dan pemisahan tidak murni, dengan akibat hukum yang berbeda.
Bagi perusahaan, pemisahan usaha dapat menjadi strategi yang tepat untuk menata bisnis, memisahkan risiko, menarik investor, atau merapikan struktur grup usaha. Namun, pemisahan hanya akan bermanfaat apabila dilakukan dengan dasar hukum yang jelas dan perencanaan yang matang.
Memecah bisnis berarti juga menata ulang risiko. Karena itu, sebelum pemisahan dilakukan, perusahaan perlu memahami apa yang akan dialihkan, siapa yang akan terdampak, kewajiban apa yang ikut berpindah, dan bagaimana struktur hukum setelah pemisahan akan dijalankan.