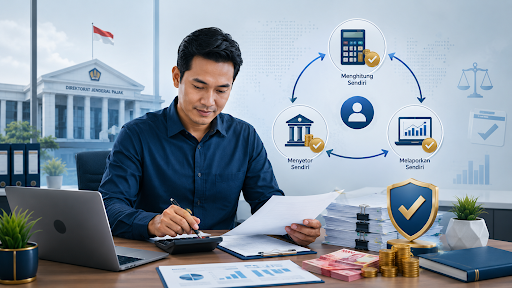
Sistem perpajakan Indonesia menempatkan Wajib Pajak sebagai pihak yang aktif dalam memenuhi kewajiban perpajakannya. Dalam praktiknya, Wajib Pajak tidak hanya menunggu tagihan dari kantor pajak, tetapi harus menghitung, membayar, dan melaporkan sendiri pajak yang terutang sesuai ketentuan peraturan perundang-undangan.
Sistem ini dikenal sebagai self assessment system. Bagi pelaku usaha, memahami sistem self assessment sangat penting karena hampir seluruh kewajiban perpajakan dalam kegiatan usaha berawal dari kesadaran dan ketertiban Wajib Pajak sendiri.
Dasar Hukum
Dasar hukum sistem self assessment dalam perpajakan Indonesia dapat dilihat dari beberapa ketentuan utama.
Pertama, Pasal 23A Undang-Undang Dasar Negara Republik Indonesia Tahun 1945 menyatakan bahwa pajak dan pungutan lain yang bersifat memaksa untuk keperluan negara diatur dengan undang-undang. Ketentuan ini menjadi dasar konstitusional bahwa pemungutan pajak harus memiliki dasar hukum.
Kedua, Undang-Undang Nomor 6 Tahun 1983 tentang Ketentuan Umum dan Tata Cara Perpajakan sebagaimana telah beberapa kali diubah, atau yang dikenal sebagai UU KUP, mengatur ketentuan umum mengenai Wajib Pajak, Nomor Pokok Wajib Pajak, Surat Pemberitahuan, pembayaran pajak, pemeriksaan, penetapan pajak, penagihan, keberatan, dan ketentuan perpajakan lainnya.
Ketiga, Pasal 1 angka 2 UU KUP mengatur bahwa Wajib Pajak adalah orang pribadi atau badan, meliputi pembayar pajak, pemotong pajak, dan pemungut pajak, yang mempunyai hak dan kewajiban perpajakan sesuai ketentuan peraturan perundang-undangan perpajakan.
Keempat, Pasal 3 UU KUP mengatur kewajiban Wajib Pajak untuk mengisi Surat Pemberitahuan dengan benar, lengkap, dan jelas, serta menandatangani dan menyampaikannya ke Direktorat Jenderal Pajak. Ketentuan ini menunjukkan bahwa pelaporan pajak pada dasarnya dilakukan oleh Wajib Pajak sendiri.
Kelima, Pasal 28 UU KUP mengatur kewajiban pembukuan bagi Wajib Pajak tertentu. Pembukuan menjadi dasar penting dalam sistem self assessment karena dari pembukuan atau pencatatan tersebut Wajib Pajak dapat menghitung jumlah pajak yang terutang.
Apa Itu Self Assessment?
Self assessment adalah sistem pemungutan pajak yang memberikan kepercayaan kepada Wajib Pajak untuk menghitung, membayar, dan melaporkan sendiri pajak yang terutang.
Dalam sistem ini, negara tidak sejak awal menentukan berapa pajak yang harus dibayar oleh setiap Wajib Pajak. Wajib Pajak terlebih dahulu melakukan penghitungan berdasarkan penghasilan, transaksi, pembukuan, pencatatan, atau dokumen yang dimilikinya. Setelah itu, Wajib Pajak membayar pajak yang terutang dan melaporkannya melalui Surat Pemberitahuan atau SPT.
Dengan kata lain, sistem self assessment menuntut Wajib Pajak untuk aktif. Wajib Pajak tidak dapat beralasan menunggu dihitungkan oleh otoritas pajak. Sepanjang sudah memenuhi syarat subjektif dan objektif perpajakan, Wajib Pajak harus menjalankan kewajiban perpajakannya sesuai ketentuan.
Peran Wajib Pajak dalam Sistem Self Assessment
Dalam sistem self assessment, Wajib Pajak memiliki beberapa peran utama.
Pertama, Wajib Pajak harus mendaftarkan diri apabila telah memenuhi syarat untuk memiliki Nomor Pokok Wajib Pajak atau NPWP. Bagi pelaku usaha, NPWP menjadi identitas perpajakan yang digunakan dalam administrasi pajak dan transaksi bisnis.
Kedua, Wajib Pajak harus menghitung sendiri pajak yang terutang. Penghitungan ini harus didasarkan pada ketentuan pajak yang berlaku, misalnya ketentuan Pajak Penghasilan, Pajak Pertambahan Nilai, atau jenis pajak lain yang relevan dengan kegiatan usaha.
Ketiga, Wajib Pajak harus membayar atau menyetor pajak sesuai jumlah dan jangka waktu yang ditentukan. Keterlambatan pembayaran dapat menimbulkan konsekuensi administrasi berupa sanksi.
Keempat, Wajib Pajak harus melaporkan kewajiban pajaknya melalui SPT. SPT berfungsi sebagai sarana bagi Wajib Pajak untuk melaporkan penghitungan pajak, pembayaran pajak, objek pajak, bukan objek pajak, serta harta dan kewajiban sesuai ketentuan perpajakan.
Kelima, Wajib Pajak harus menyimpan dokumen pendukung. Dokumen seperti invoice, kontrak, bukti pembayaran, bukti potong, faktur pajak, laporan keuangan, pembukuan, dan pencatatan dapat menjadi dasar apabila terdapat klarifikasi, pemeriksaan, atau sengketa pajak.
Mengapa Sistem Self Assessment Penting bagi Pelaku Usaha?
Bagi pelaku usaha, sistem self assessment penting karena kegiatan usaha menghasilkan banyak transaksi yang dapat menimbulkan konsekuensi pajak. Penjualan barang, pemberian jasa, pembayaran gaji, pembayaran kepada vendor, sewa, royalti, bunga, pembelian aset, dan penerbitan invoice dapat berkaitan dengan kewajiban perpajakan.
Jika pelaku usaha tidak memahami sistem self assessment, risiko kesalahan akan lebih besar. Kesalahan tersebut dapat berupa tidak menghitung pajak, salah menerapkan tarif, tidak memotong pajak, tidak memungut PPN, tidak menyampaikan SPT, atau tidak menyimpan dokumen pendukung.
Dalam sistem self assessment, ketertiban administrasi menjadi sangat penting. Pajak tidak hanya dihitung berdasarkan ingatan atau perkiraan, tetapi berdasarkan data dan dokumen. Oleh karena itu, pelaku usaha perlu membangun kebiasaan mencatat transaksi, menyimpan bukti, dan memastikan setiap kewajiban pajak dijalankan tepat waktu.
Self Assessment Bukan Berarti Bebas Tanpa Pengawasan
Meskipun Wajib Pajak diberi kepercayaan untuk menghitung, membayar, dan melaporkan sendiri pajaknya, bukan berarti sistem self assessment berjalan tanpa pengawasan. Direktorat Jenderal Pajak tetap memiliki kewenangan untuk melakukan pengawasan, klarifikasi, pemeriksaan, dan penetapan pajak sesuai ketentuan peraturan perundang-undangan.
Apabila terdapat data yang tidak sesuai, laporan yang tidak benar, pembayaran yang kurang, atau kewajiban yang tidak dipenuhi, otoritas pajak dapat melakukan langkah pengawasan. Dalam keadaan tertentu, pemeriksaan pajak dapat dilakukan untuk menguji kepatuhan pemenuhan kewajiban perpajakan.
Dengan demikian, self assessment bukanlah kebebasan untuk menentukan pajak secara sembarangan. Self assessment adalah kepercayaan yang disertai tanggung jawab. Wajib Pajak diberi ruang untuk menghitung dan melaporkan sendiri, tetapi tetap harus dapat mempertanggungjawabkan penghitungan dan pelaporannya.
Hubungan Self Assessment dengan Pembukuan dan Pencatatan
Pembukuan dan pencatatan memiliki peran penting dalam sistem self assessment. Tanpa pembukuan atau pencatatan yang baik, Wajib Pajak akan kesulitan menghitung pajak secara benar.
Bagi pelaku usaha, pembukuan membantu mencatat harta, kewajiban, modal, penghasilan, biaya, penjualan, dan pembelian. Data tersebut diperlukan untuk mengetahui posisi keuangan usaha dan menghitung kewajiban pajak. Sementara itu, pencatatan dapat berlaku bagi Wajib Pajak tertentu yang menurut ketentuan diperbolehkan tidak menyelenggarakan pembukuan.
Dalam praktiknya, banyak masalah pajak timbul karena pelaku usaha tidak memiliki dokumen dan pencatatan yang memadai. Akibatnya, ketika diminta menjelaskan transaksi, menghitung ulang pajak, atau menghadapi pemeriksaan, Wajib Pajak tidak memiliki dasar yang kuat.
Risiko Jika Self Assessment Tidak Dilakukan dengan Benar
Apabila Wajib Pajak tidak menjalankan kewajiban perpajakan dengan benar, terdapat beberapa risiko yang dapat timbul. Pertama, risiko sanksi administrasi. Sanksi ini dapat muncul karena keterlambatan pembayaran, keterlambatan pelaporan, kekurangan pembayaran pajak, atau kesalahan dalam pemenuhan kewajiban perpajakan. Kedua, risiko pemeriksaan pajak. Pemeriksaan dapat dilakukan apabila terdapat kondisi tertentu, misalnya laporan lebih bayar, data yang tidak sesuai, atau indikasi ketidakpatuhan.
Ketiga, risiko sengketa pajak. Sengketa dapat terjadi apabila Wajib Pajak tidak setuju dengan hasil pemeriksaan atau ketetapan pajak yang diterbitkan oleh otoritas pajak. Dan keempat adalah risiko bisnis. Ketidakpatuhan pajak dapat mengganggu kredibilitas usaha, terutama ketika perusahaan bekerja sama dengan mitra bisnis, mengikuti tender, mengajukan pembiayaan, atau menghadapi proses legal dan financial due diligence.
Kesimpulan
Sistem self assessment adalah sistem perpajakan yang memberikan kepercayaan kepada Wajib Pajak untuk menghitung, membayar, dan melaporkan sendiri pajak yang terutang. Sistem ini menuntut Wajib Pajak, termasuk pelaku usaha, untuk aktif dan tertib dalam memenuhi kewajiban perpajakan.
Bagi pelaku usaha, memahami self assessment sangat penting karena setiap transaksi bisnis dapat menimbulkan konsekuensi pajak. Penghitungan pajak yang benar, pembayaran tepat waktu, pelaporan SPT, serta pembukuan atau pencatatan yang rapi merupakan bagian penting dari kepatuhan usaha. Self assessment bukan berarti Wajib Pajak bebas tanpa pengawasan. Negara tetap memiliki kewenangan untuk melakukan pengawasan dan pemeriksaan. Karena itu, pelaku usaha perlu memperlakukan pajak sebagai bagian dari tata kelola bisnis yang harus dikelola secara serius sejak awal.