Dalam Perseroan Terbatas atau PT, Dewan Komisaris memiliki peran penting dalam menjaga agar perusahaan berjalan sesuai hukum, anggaran dasar, dan kepentingan perseroan. Namun, peran Komisaris seringkali disalah pahami.
Sebagian orang menganggap Komisaris adalah “atasan” Direksi yang dapat langsung mengatur operasional harian perusahaan. Ada juga yang menganggap Komisaris hanya jabatan formal di akta, tanpa tanggung jawab yang berarti. Dua pemahaman ini sama-sama kurang tepat.
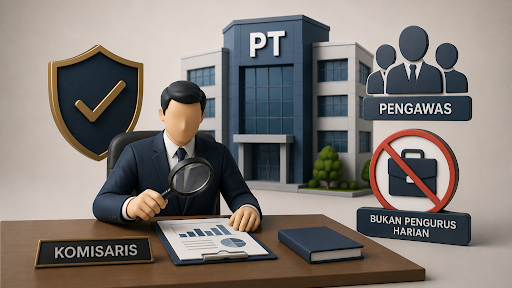
Secara hukum, Komisaris bukan pengurus harian perseroan. Fungsi utama Komisaris adalah melakukan pengawasan dan memberikan nasihat kepada Direksi. Namun, fungsi pengawasan tersebut tetap membawa tanggung jawab hukum. Apabila Komisaris lalai menjalankan tugasnya, dalam keadaan tertentu Komisaris juga dapat dimintai pertanggungjawaban.
Dasar Hukum Kedudukan Komisaris
Dasar hukum utama mengenai Dewan Komisaris terdapat dalam Undang-Undang Nomor 40 Tahun 2007 tentang Perseroan Terbatas sebagaimana telah diubah melalui ketentuan dalam UU Cipta Kerja.
Pasal 1 angka 6 UU Perseroan Terbatas mengatur bahwa Dewan Komisaris adalah organ perseroan yang bertugas melakukan pengawasan secara umum dan/atau khusus sesuai dengan anggaran dasar serta memberi nasihat kepada Direksi.
Pasal 108 ayat (1) UU Perseroan Terbatas menegaskan bahwa Dewan Komisaris melakukan pengawasan atas kebijakan pengurusan, jalannya pengurusan pada umumnya, baik mengenai perseroan maupun usaha perseroan, serta memberi nasihat kepada Direksi.
Selanjutnya, Pasal 108 ayat (2) mengatur bahwa pengawasan dan pemberian nasihat tersebut dilakukan untuk kepentingan perseroan dan sesuai dengan maksud dan tujuan perseroan.
Dari ketentuan tersebut, terlihat bahwa Komisaris memiliki fungsi pengawasan dan penasihatan. Komisaris bukan organ yang menjalankan kegiatan usaha harian. Pengurusan perseroan tetap menjadi kewenangan Direksi.
Komisaris sebagai Pengawas Direksi
Tugas utama Komisaris adalah mengawasi kebijakan pengurusan yang dilakukan Direksi. Artinya, Komisaris perlu memastikan bahwa Direksi menjalankan perusahaan sesuai dengan hukum, anggaran dasar, keputusan RUPS, dan kepentingan perseroan.
Dalam praktik, pengawasan Komisaris dapat dilakukan dengan meminta laporan dari Direksi, menelaah laporan keuangan, memberi masukan atas rencana bisnis, memeriksa kepatuhan terhadap anggaran dasar, serta mengawasi tindakan Direksi yang berpotensi menimbulkan risiko hukum atau kerugian bagi perseroan.
Misalnya, apabila Direksi akan melakukan transaksi besar, menjaminkan aset penting, mengambil pinjaman dengan nilai signifikan, atau melakukan kerja sama strategis, Komisaris dapat meminta penjelasan mengenai dasar bisnis, risiko, manfaat, dan kesesuaiannya dengan kepentingan perseroan.
Pengawasan ini bukan bentuk campur tangan berlebihan, melainkan bagian dari fungsi Komisaris untuk memastikan Direksi tidak menjalankan perusahaan secara menyimpang.
Komisaris Bukan Pengurus Harian
Meskipun memiliki fungsi pengawasan, Komisaris pada prinsipnya bukan pengurus harian perseroan. Pengurusan perseroan berada pada Direksi. Artinya, Komisaris tidak seharusnya mengambil alih tugas Direksi dalam menjalankan operasional sehari-hari. Komisaris tidak bertugas langsung mengatur karyawan, menandatangani seluruh kontrak operasional, mengelola pembayaran harian, atau memimpin kegiatan bisnis sehari-hari seolah-olah dirinya adalah Direktur.
Pembagian ini penting karena PT bekerja melalui organ yang memiliki kewenangan masing-masing. Direksi bertugas mengurus dan mewakili perseroan. Komisaris bertugas mengawasi dan memberi nasihat. RUPS mengambil keputusan tertentu yang tidak diberikan kepada Direksi atau Komisaris.
Apabila Komisaris terlalu jauh mencampuri pengurusan harian tanpa dasar yang jelas, batas antara pengawasan dan pengurusan dapat menjadi kabur. Kondisi ini dapat menimbulkan risiko hukum, terutama apabila tindakan tersebut menyebabkan kerugian bagi perseroan atau pihak ketiga.
Tanggung Jawab Komisaris dalam Melakukan Pengawasan
Tugas pengawasan Komisaris bukan hanya formalitas. UU Perseroan Terbatas memberikan standar tanggung jawab yang jelas bagi anggota Dewan Komisaris.
Pasal 114 ayat (1) UU Perseroan Terbatas mengatur bahwa Dewan Komisaris bertanggung jawab atas pengawasan perseroan.
Pasal 114 ayat (2) menegaskan bahwa setiap anggota Dewan Komisaris wajib dengan itikad baik, kehati-hatian, dan bertanggung jawab dalam menjalankan tugas pengawasan dan pemberian nasihat kepada Direksi untuk kepentingan perseroan dan sesuai dengan maksud dan tujuan perseroan.
Dengan demikian, Komisaris harus aktif secara proporsional. Komisaris tidak harus ikut mengurus operasional harian, tetapi juga tidak boleh bersikap pasif ketika terdapat indikasi penyimpangan, risiko besar, atau tindakan Direksi yang berpotensi merugikan perseroan.
Komisaris perlu menjalankan pengawasan dengan itikad baik, kehati-hatian, dan tanggung jawab. Dalam konteks tata kelola perusahaan, hal ini berkaitan dengan prinsip duty of care dan duty of loyalty, yaitu kewajiban untuk bertindak hati-hati, loyal kepada kepentingan perseroan, dan tidak menyalahgunakan jabatan.
Kapan Komisaris Dapat Bertanggung Jawab Pribadi?
Komisaris dapat dimintai pertanggungjawaban pribadi apabila bersalah atau lalai dalam menjalankan tugas pengawasan dan kelalaian tersebut menyebabkan kerugian bagi perseroan. Pasal 114 ayat (3) UU Perseroan Terbatas mengatur bahwa setiap anggota Dewan Komisaris ikut bertanggung jawab secara pribadi atas kerugian perseroan apabila yang bersangkutan bersalah atau lalai menjalankan tugasnya.
Jika Dewan Komisaris terdiri atas lebih dari satu orang, maka tanggung jawab tersebut dapat berlaku secara tanggung renteng bagi setiap anggota Dewan Komisaris. Hal ini diatur dalam Pasal 114 ayat (4) UU Perseroan Terbatas. Artinya, apabila terjadi kerugian perseroan akibat kelalaian pengawasan, anggota Komisaris tidak dapat selalu berlindung di balik alasan bahwa keputusan tersebut dilakukan oleh Direksi. Komisaris tetap dapat dimintai pertanggungjawaban apabila terbukti lalai menjalankan fungsi pengawasan.
Contohnya, Komisaris dapat berisiko dimintai pertanggungjawaban apabila mengetahui adanya tindakan Direksi yang merugikan perseroan tetapi membiarkannya, tidak pernah meminta laporan, tidak melakukan pengawasan terhadap transaksi besar, atau tidak memberikan nasihat ketika terdapat tanda-tanda perseroan menuju kondisi keuangan yang berbahaya.
Kapan Komisaris Dapat Bebas dari Tanggung Jawab?
UU Perseroan Terbatas juga memberikan perlindungan bagi Komisaris yang telah menjalankan tugasnya dengan benar. Pasal 114 ayat (5) UU Perseroan Terbatas mengatur bahwa anggota Dewan Komisaris tidak dapat dimintai pertanggungjawaban atas kerugian perseroan apabila dapat membuktikan beberapa hal.
Pertama, Komisaris telah melakukan pengawasan dengan itikad baik dan kehati-hatian untuk kepentingan perseroan dan sesuai dengan maksud dan tujuan perseroan.
Kedua, Komisaris tidak mempunyai kepentingan pribadi, baik langsung maupun tidak langsung, atas tindakan pengurusan Direksi yang mengakibatkan kerugian.
Ketiga, Komisaris telah memberikan nasihat kepada Direksi untuk mencegah timbul atau berlanjutnya kerugian tersebut.
Ketentuan ini penting karena menunjukkan bahwa Komisaris tidak otomatis bertanggung jawab atas setiap kerugian perusahaan. Namun, Komisaris harus dapat membuktikan bahwa dirinya telah menjalankan fungsi pengawasan secara wajar, hati-hati, dan bertanggung jawab.
Gugatan terhadap Komisaris
Apabila Komisaris karena kesalahan atau kelalaiannya menimbulkan kerugian bagi perseroan, pemegang saham tertentu dapat mengajukan gugatan atas nama perseroan.
Pasal 114 ayat (6) UU Perseroan Terbatas mengatur bahwa atas nama perseroan, pemegang saham yang mewakili paling sedikit 1/10 bagian dari jumlah seluruh saham dengan hak suara dapat menggugat anggota Dewan Komisaris yang karena kesalahan atau kelalaiannya menimbulkan kerugian pada perseroan ke pengadilan negeri.
Ketentuan ini memberi ruang bagi pemegang saham, termasuk pemegang saham minoritas, untuk meminta pertanggungjawaban Komisaris apabila fungsi pengawasan dijalankan secara lalai dan merugikan perseroan.
Tanggung Jawab Komisaris dalam Kepailitan
Tanggung jawab Komisaris juga dapat muncul dalam situasi kepailitan. Pasal 115 UU Perseroan Terbatas mengatur bahwa dalam hal terjadi kepailitan karena kesalahan atau kelalaian Dewan Komisaris dalam melakukan pengawasan terhadap pengurusan yang dilakukan Direksi, dan kekayaan perseroan tidak cukup untuk membayar seluruh kewajiban perseroan akibat kepailitan tersebut, maka setiap anggota Dewan Komisaris secara tanggung renteng ikut bertanggung jawab dengan anggota Direksi atas kewajiban yang belum dilunasi.
Tanggung jawab ini juga dapat berlaku bagi anggota Dewan Komisaris yang sudah tidak menjabat dalam jangka waktu tertentu sebelum putusan pailit diucapkan, sepanjang memenuhi ketentuan undang-undang. Namun, anggota Dewan Komisaris dapat bebas dari tanggung jawab apabila dapat membuktikan bahwa kepailitan tersebut bukan karena kesalahan atau kelalaiannya, telah melakukan tugas pengawasan dengan itikad baik dan kehati-hatian, tidak memiliki kepentingan pribadi atas tindakan pengurusan Direksi yang menyebabkan kepailitan, serta telah memberikan nasihat kepada Direksi untuk mencegah terjadinya kepailitan.
Dengan demikian, dalam situasi perusahaan mengalami kesulitan keuangan, Komisaris tidak boleh pasif. Komisaris perlu meminta laporan, memberi nasihat, dan memastikan Direksi mengambil langkah yang wajar untuk mencegah kerugian yang lebih besar.
Kewajiban Administratif Dewan Komisaris
Selain menjalankan fungsi pengawasan, Dewan Komisaris juga memiliki kewajiban administratif. Pasal 116 UU Perseroan Terbatas mengatur bahwa Dewan Komisaris wajib membuat risalah rapat Dewan Komisaris dan menyimpan salinannya, melaporkan kepada perseroan mengenai kepemilikan sahamnya dan/atau keluarganya pada perseroan tersebut dan perseroan lain, serta memberikan laporan tentang tugas pengawasan yang telah dilakukan selama tahun buku yang baru lampau kepada RUPS.
Kewajiban ini penting karena fungsi pengawasan harus dapat dibuktikan. Dalam praktik, risalah rapat, laporan pengawasan, dan dokumen nasihat kepada Direksi dapat menjadi bukti bahwa Komisaris telah menjalankan tugasnya dengan itikad baik dan kehati-hatian.
Tanpa dokumentasi yang baik, Komisaris akan lebih sulit membuktikan bahwa dirinya telah melakukan pengawasan secara layak apabila di kemudian hari terjadi sengketa atau kerugian perseroan.
Apakah Komisaris Boleh Memberi Persetujuan kepada Direksi?
Dalam keadaan tertentu, anggaran dasar dapat mengatur bahwa Direksi memerlukan persetujuan atau bantuan Dewan Komisaris untuk melakukan perbuatan hukum tertentu. Hal ini diatur dalam Pasal 117 ayat (1) UU Perseroan Terbatas. Misalnya, anggaran dasar dapat mensyaratkan persetujuan Komisaris untuk tindakan menjaminkan aset perusahaan, mengambil pinjaman besar, menjual aset tetap, atau melakukan transaksi dengan nilai tertentu. Namun, penting dipahami bahwa pemberian persetujuan atau bantuan oleh Komisaris bukan merupakan tindakan pengurusan. Komisaris tetap berada dalam fungsi pengawasan, sedangkan pelaksana pengurusan tetap Direksi.
Pasal 117 ayat (2) juga mengatur bahwa apabila anggaran dasar mensyaratkan persetujuan atau bantuan Komisaris, tetapi Direksi melakukan perbuatan hukum tanpa persetujuan tersebut, perbuatan hukum itu tetap mengikat perseroan sepanjang pihak lainnya beritikad baik. Meski demikian, tindakan Direksi tersebut tetap dapat menimbulkan konsekuensi tanggung jawab internal.
Kapan Komisaris Dapat Melakukan Pengurusan?
Pada prinsipnya, Komisaris bukan organ pengurus. Namun, Pasal 118 UU Perseroan Terbatas membuka kemungkinan bahwa berdasarkan anggaran dasar atau keputusan RUPS, Dewan Komisaris dapat melakukan tindakan pengurusan perseroan dalam keadaan tertentu untuk jangka waktu tertentu.
Ketentuan ini bersifat pengecualian. Misalnya, ketika seluruh anggota Direksi berhalangan atau diberhentikan sementara, anggaran dasar atau RUPS dapat memberikan kewenangan sementara kepada Dewan Komisaris untuk melakukan tindakan pengurusan.
Apabila Dewan Komisaris dalam keadaan tertentu melakukan tindakan pengurusan, maka hak, wewenang, dan kewajiban Direksi berlaku juga bagi Dewan Komisaris terhadap perseroan dan pihak ketiga. Dengan kata lain, ketika Komisaris masuk ke wilayah pengurusan berdasarkan Pasal 118, Komisaris juga menanggung konsekuensi hukum seperti Direksi dalam tindakan pengurusan tersebut.
Contoh Praktis dalam Perusahaan
Misalnya, Direksi sebuah PT berencana mengambil pinjaman besar dengan menjaminkan aset utama perusahaan. Dalam anggaran dasar, tindakan tersebut harus mendapat persetujuan Dewan Komisaris.
Dalam situasi ini, Komisaris perlu memeriksa dasar transaksi, tujuan pinjaman, kemampuan pembayaran, risiko jaminan, dan dampaknya terhadap kelangsungan usaha perseroan. Komisaris dapat meminta penjelasan, dokumen keuangan, proyeksi arus kas, dan alasan bisnis dari Direksi sebelum memberikan persetujuan.
Jika setelah pemeriksaan yang wajar Komisaris memberikan persetujuan, maka persetujuan tersebut merupakan bagian dari fungsi pengawasan. Namun, apabila Komisaris memberikan persetujuan tanpa memeriksa apapun, padahal transaksi tersebut jelas berisiko dan kemudian menimbulkan kerugian besar, Komisaris dapat menghadapi risiko pertanggungjawaban atas kelalaian pengawasan.
Contoh lain, apabila Komisaris mengetahui bahwa Direksi menggunakan dana perusahaan untuk kepentingan pribadi, tetapi Komisaris tidak pernah menegur, tidak meminta klarifikasi, dan tidak melaporkan persoalan tersebut dalam forum yang semestinya, maka Komisaris dapat dianggap lalai menjalankan fungsi pengawasan.
Cara Komisaris Mengurangi Risiko Hukum
Untuk mengurangi risiko pertanggungjawaban pribadi, Komisaris perlu menjalankan fungsi pengawasan secara aktif dan terdokumentasi.
Pertama, Komisaris perlu memahami anggaran dasar perseroan, terutama ketentuan mengenai kewenangan Direksi, tindakan yang membutuhkan persetujuan Komisaris, serta mekanisme pengambilan keputusan.
Kedua, Komisaris perlu meminta laporan berkala dari Direksi, khususnya terkait keuangan, operasional, perizinan, kontrak penting, sengketa, utang, dan risiko hukum perseroan.
Ketiga, Komisaris perlu membuat risalah rapat dan menyimpan dokumen pengawasan. Nasihat atau keberatan Komisaris sebaiknya dicatat secara tertulis agar dapat dibuktikan apabila terjadi sengketa.
Keempat, Komisaris perlu menghindari benturan kepentingan. Apabila terdapat transaksi yang berkaitan dengan kepentingan pribadi Komisaris atau keluarganya, hal tersebut harus diungkapkan secara terbuka dan mengikuti mekanisme persetujuan yang berlaku.
Kelima, Komisaris perlu memberikan nasihat kepada Direksi apabila melihat potensi kerugian, pelanggaran hukum, atau risiko kepailitan. Sikap diam dalam situasi yang jelas berisiko dapat menjadi masalah hukum bagi Komisaris.
Penutup
Dewan Komisaris dalam PT adalah organ pengawas dan pemberi nasihat kepada Direksi. Komisaris bukan pengurus harian perusahaan, sehingga tidak seharusnya mengambil alih fungsi Direksi dalam operasional sehari-hari.
Namun, bukan berarti Komisaris hanya jabatan formal tanpa tanggung jawab. UU Perseroan Terbatas menempatkan Komisaris sebagai organ yang bertanggung jawab atas pengawasan perseroan. Apabila Komisaris lalai menjalankan tugasnya dan kelalaian tersebut menimbulkan kerugian, Komisaris dapat dimintai pertanggungjawaban pribadi.
Karena itu, Komisaris perlu menjalankan tugasnya dengan itikad baik, kehati-hatian, dokumentasi yang baik, serta selalu berorientasi pada kepentingan perseroan. Dengan pengawasan yang tepat, Komisaris dapat membantu menjaga perusahaan tetap sehat, tertib, dan sesuai hukum.