Dalam praktik hukum bisnis, istilah legal opinion, legal audit, dan legal due diligence sering terdengar berdekatan. Ketiganya sama-sama berkaitan dengan analisis hukum. Ketiganya juga dapat digunakan oleh perusahaan, investor, bank, pemegang saham, manajemen, atau pihak yang akan melakukan transaksi bisnis. Namun, ketiganya tidaklah sama.
Legal opinion, legal audit, dan legal due diligence memiliki fungsi, ruang lingkup, dan tujuan yang berbeda. Jika perusahaan tidak memahami perbedaannya, perusahaan dapat salah meminta layanan hukum atau salah menggunakan hasil pemeriksaan hukum.
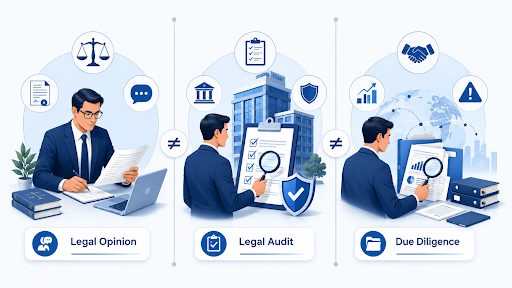
Secara sederhana, legal opinion adalah pendapat hukum atas isu tertentu. Legal audit adalah pemeriksaan kondisi hukum dan kepatuhan perusahaan. Legal due diligence adalah pemeriksaan hukum untuk kepentingan transaksi atau peristiwa hukum tertentu. Perbedaan ini penting dipahami agar perusahaan dapat menggunakan instrumen hukum yang tepat sesuai kebutuhannya.
Legal Opinion: Pendapat Hukum atas Isu Tertentu
Legal opinion adalah pendapat hukum yang diberikan terhadap suatu pertanyaan, isu, atau peristiwa hukum tertentu. Biasanya, legal opinion dibutuhkan ketika perusahaan ingin mengetahui bagaimana posisi hukum atas suatu tindakan atau rencana keputusan. Misalnya, apakah suatu perjanjian dapat diakhiri? Apakah tindakan tertentu melanggar hukum? Apakah suatu keputusan Direksi memerlukan persetujuan RUPS? Apakah perusahaan dapat menjalankan kegiatan usaha tertentu berdasarkan izin yang dimiliki?
Dalam legal opinion, fokus utamanya adalah menjawab isu hukum secara argumentatif. Pendapat hukum diberikan berdasarkan fakta yang tersedia, dokumen yang diberikan, peraturan perundang-undangan yang relevan, dan penalaran hukum. Karena itu, legal opinion biasanya lebih spesifik. Ia tidak selalu memeriksa seluruh kondisi hukum perusahaan. Ia menjawab pertanyaan tertentu berdasarkan ruang lingkup yang diminta.
Legal Audit: Pemeriksaan Kesehatan Hukum Perusahaan
Legal audit berbeda dari legal opinion. Legal audit tidak hanya menjawab satu pertanyaan hukum tertentu. Legal audit memeriksa kondisi hukum suatu perusahaan atau target audit berdasarkan ruang lingkup yang telah ditentukan.
Dalam legal audit, perusahaan diperiksa dari aspek legalitas, kepatuhan, dokumen, perizinan, kontrak, aset, hak dan kewajiban, transaksi, perbuatan hukum, serta potensi masalah hukum. Tujuannya adalah mengetahui sejauh mana perusahaan telah tertib secara hukum dan risiko apa saja yang perlu diperbaiki.
Legal audit dapat dilakukan secara menyeluruh atau parsial. Misalnya, audit hukum atas aspek korporasi, audit hukum atas perizinan, audit hukum atas kontrak, audit hukum atas aset, atau audit hukum atas kepatuhan tertentu. Berbeda dengan legal opinion yang biasanya berangkat dari satu isu hukum, legal audit berangkat dari kebutuhan untuk memeriksa kondisi hukum secara lebih sistematis.
Legal audit memiliki karakter preventif. Perusahaan melakukan legal audit bukan hanya karena sedang menghadapi sengketa, tetapi karena ingin mengetahui posisi hukumnya sebelum risiko menjadi masalah. Misalnya, perusahaan ingin memeriksa apakah akta dan data perseroan sudah sesuai dengan kondisi terakhir, apakah kegiatan usaha sudah sesuai izin, apakah kontrak-kontrak penting sudah cukup melindungi perusahaan, dan apakah keputusan organ perseroan sudah terdokumentasi dengan baik.
Jika ditemukan kelemahan, perusahaan dapat memperbaikinya sebelum ada sengketa, pemeriksaan, transaksi besar, atau masuknya investor. Dengan demikian, legal audit dapat dipahami sebagai pemeriksaan kesehatan hukum perusahaan. Tujuannya bukan sekadar menemukan dokumen yang kurang, tetapi membaca risiko dan memberikan dasar perbaikan.
Legal Due Diligence: Pemeriksaan Hukum untuk Transaksi
Legal due diligence atau LDD memiliki karakter yang berbeda lagi. LDD biasanya dilakukan untuk kepentingan transaksi atau peristiwa hukum tertentu. Misalnya, investor akan menanamkan modal dalam sebuah perusahaan. Sebelum masuk, investor ingin mengetahui kondisi hukum perusahaan tersebut. Apakah sahamnya jelas? Apakah perusahaan memiliki izin yang sesuai? Apakah ada sengketa? Apakah asetnya aman? Apakah kontraknya berisiko? Apakah ada kewajiban tersembunyi?
Contoh lain, sebuah perusahaan ingin membeli saham perusahaan lain. Sebelum transaksi dilakukan, pembeli perlu memeriksa target perusahaan agar tidak membeli risiko hukum yang tersembunyi. Dalam konteks seperti ini, LDD berfungsi membantu pihak yang berkepentingan mengambil keputusan transaksi. Hasil LDD dapat menentukan apakah transaksi dilanjutkan, ditunda, dinegosiasikan ulang, diberi syarat tambahan, atau dibatalkan.
Perbedaan Sudut Pandang
Salah satu perbedaan penting antara legal opinion, legal audit, dan legal due diligence terletak pada sudut pandangnya. Legal opinion biasanya berangkat dari pertanyaan hukum. Misalnya, “Apakah tindakan ini boleh dilakukan?” atau “Apa risiko hukum jika kontrak diputus?”
Legal audit biasanya berangkat dari kebutuhan perusahaan untuk mengetahui kondisi hukum dan tingkat kepatuhannya. Pertanyaannya adalah, “Apakah perusahaan sudah tertib secara hukum?” atau “Risiko hukum apa yang perlu diperbaiki?”.
Legal due diligence biasanya berangkat dari kebutuhan transaksi. Pertanyaannya adalah, “Apakah target transaksi ini aman secara hukum?” atau “Risiko apa yang harus dipertimbangkan sebelum transaksi dilakukan?”.
Dengan memahami sudut pandang ini, perusahaan dapat lebih tepat menentukan jenis layanan hukum yang dibutuhkan.
Perbedaan Ruang Lingkup
Legal opinion biasanya memiliki ruang lingkup yang lebih terbatas karena fokus pada isu tertentu. Meski analisisnya bisa mendalam, objeknya tetap diarahkan pada pertanyaan atau peristiwa hukum yang dimintakan.
Legal audit memiliki ruang lingkup yang lebih luas atau dapat disesuaikan. Pemeriksaan dapat mencakup aspek korporasi, perizinan, kontrak, aset, ketenagakerjaan, sengketa, dan kepatuhan lainnya. Namun, ruang lingkupnya tetap dapat dibatasi sesuai kebutuhan perusahaan.
Legal due diligence biasanya mengikuti kebutuhan transaksi. Jika transaksi berkaitan dengan akuisisi saham, maka pemeriksaan akan fokus pada hal-hal yang mempengaruhi keamanan dan kelayakan akuisisi. Jika transaksi berkaitan dengan pembiayaan, pemeriksaan dapat lebih menekankan aset, jaminan, kewenangan, dan kewajiban hukum calon debitur.
Dengan kata lain, ruang lingkup ketiganya bisa beririsan, tetapi tujuan pemeriksaannya berbeda.
Contoh Perbandingan dalam Satu Kasus
Bayangkan sebuah PT akan menerima investor baru. Sebelum investor masuk, manajemen perusahaan ingin mengetahui apakah struktur saham, pengurus, perizinan, kontrak, dan aset perusahaan sudah tertib. Dalam situasi ini, perusahaan dapat melakukan legal audit untuk membaca kondisi hukumnya sendiri dan memperbaiki risiko yang ditemukan.
Kemudian investor meminta pemeriksaan terhadap perusahaan sebelum menanamkan modal. Investor ingin mengetahui apakah perusahaan tersebut aman untuk dimasuki, apakah ada sengketa tersembunyi, apakah saham yang akan diterbitkan atau dialihkan sah, dan apakah ada risiko yang perlu dimasukkan dalam perjanjian investasi. Dalam situasi ini, investor membutuhkan legal due diligence.
Setelah itu, muncul pertanyaan khusus: apakah penerbitan saham baru harus mengubah anggaran dasar dan bagaimana mekanisme persetujuan RUPS yang diperlukan? Untuk menjawab pertanyaan spesifik tersebut, perusahaan dapat meminta legal opinion. Dari contoh ini terlihat bahwa ketiganya dapat muncul dalam satu rangkaian bisnis, tetapi masing-masing memiliki fungsi yang berbeda.
Kapan Memerlukan Legal Opinion?
Perusahaan memerlukan legal opinion ketika menghadapi pertanyaan hukum tertentu. Misalnya, ketika perusahaan ingin mengetahui apakah tindakan tertentu sah, apakah suatu kontrak dapat diakhiri, apakah ada pelanggaran hukum dalam suatu transaksi, apakah Direksi berwenang melakukan tindakan tertentu, atau bagaimana posisi hukum perusahaan dalam sengketa tertentu. Legal opinion cocok digunakan ketika isu hukumnya spesifik dan perusahaan membutuhkan jawaban hukum yang argumentatif.
Kapan Memerlukan Legal Audit?
Perusahaan memerlukan legal audit ketika ingin mengetahui kondisi hukum dan tingkat kepatuhannya secara lebih luas. Misalnya, ketika perusahaan sudah lama berdiri tetapi dokumennya belum pernah diperiksa ulang, ketika bisnis mulai berkembang, ketika akan membuka cabang, ketika akan menerima investor, ketika ingin memperbaiki tata kelola, atau ketika manajemen ingin mengetahui risiko hukum yang tersembunyi. Legal audit cocok digunakan ketika perusahaan ingin membangun fondasi hukum yang lebih tertib dan mencegah risiko sebelum menjadi masalah.
Kapan Memerlukan Legal Due Diligence?
Perusahaan atau investor memerlukan legal due diligence ketika akan mengambil keputusan dalam transaksi tertentu. Misalnya, sebelum membeli saham perusahaan, sebelum menanamkan modal, sebelum merger atau akuisisi, sebelum memberikan pembiayaan, sebelum joint venture, atau sebelum mengambil alih aset penting. LDD cocok digunakan ketika keputusan bisnis membutuhkan penilaian hukum terhadap target transaksi.
Penutup
Legal opinion, legal audit, dan legal due diligence sama-sama penting dalam praktik hukum bisnis, tetapi tidak boleh disamakan. Legal opinion adalah pendapat hukum atas isu tertentu. Legal audit adalah pemeriksaan kondisi hukum dan kepatuhan perusahaan. Legal due diligence adalah pemeriksaan hukum untuk kepentingan transaksi atau peristiwa hukum tertentu.
Ketiganya dapat saling melengkapi. Legal audit membantu perusahaan mengenali risiko dan memperbaiki kepatuhan. Legal due diligence membantu pihak yang berkepentingan menilai keamanan transaksi. Legal opinion membantu menjawab isu hukum tertentu yang membutuhkan pendapat dan argumentasi.
Bagi perusahaan, memahami perbedaan ini penting agar tidak salah mengambil langkah. Kebutuhan hukum yang berbeda memerlukan pendekatan yang berbeda pula. Dengan memilih instrumen yang tepat, perusahaan dapat mengambil keputusan bisnis dengan dasar hukum yang lebih kuat, lebih terukur, dan lebih aman.