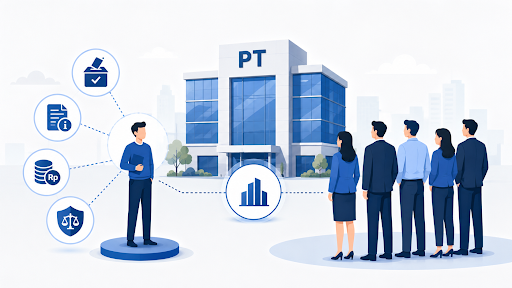
Good Corporate Governance atau GCG sering dianggap sebagai konsep yang hanya relevan bagi perusahaan besar, perusahaan terbuka, bank, BUMN, atau perusahaan yang diawasi ketat oleh regulator. Padahal, tata kelola perusahaan yang baik juga penting bagi Perseroan Terbatas atau PT tertutup, perusahaan keluarga, startup, dan UMKM yang sudah berbadan hukum.
Setiap PT, sekecil apa pun skala usahanya, tetap merupakan badan hukum. PT memiliki organ, pemegang saham, pengurus, harta kekayaan, hak, kewajiban, dan tanggung jawab hukum sendiri. Karena itu, PT tidak cukup hanya didirikan dengan akta notaris, mendapatkan pengesahan badan hukum, dan memperoleh NIB. PT juga perlu dikelola dengan tertib.
Dalam praktik, banyak masalah perusahaan tidak langsung muncul dari sengketa besar. Masalah sering berawal dari tata kelola yang lemah. Misalnya, keputusan penting tidak dibuat melalui RUPS, penggantian Direksi tidak dicatat, laporan tahunan tidak disiapkan, pemegang saham minoritas tidak dilibatkan, kontrak tidak jelas, aset perusahaan bercampur dengan aset pribadi, atau data perseroan tidak sesuai dengan kondisi sebenarnya. Di sinilah Good Corporate Governance menjadi penting. GCG bukan sekadar istilah besar dalam dunia korporasi. GCG adalah cara agar perusahaan dikelola secara transparan, bertanggung jawab, tertib, dan dapat dipertanggungjawabkan.
Dasar Hukum
Beberapa dasar hukum yang relevan dalam pembahasan Good Corporate Governance dalam Perseroan Terbatas antara lain:
- Undang-Undang Nomor 40 Tahun 2007 tentang Perseroan Terbatas sebagaimana telah diubah terakhir dengan Undang-Undang Nomor 6 Tahun 2023 tentang Penetapan Perppu Cipta Kerja menjadi Undang-Undang.
- Peraturan Menteri Hukum Nomor 49 Tahun 2025 tentang Syarat dan Tata Cara Pendirian, Perubahan, dan Pembubaran Badan Hukum Perseroan Terbatas.
- Anggaran dasar Perseroan Terbatas masing-masing perusahaan.
Dalam UU Perseroan Terbatas, tata kelola PT terlihat dari pengaturan mengenai organ perseroan, yaitu RUPS, Direksi, dan Dewan Komisaris. RUPS memiliki kewenangan tertentu yang tidak diberikan kepada Direksi atau Dewan Komisaris. Direksi menjalankan pengurusan perseroan. Dewan Komisaris melakukan pengawasan dan memberikan nasihat kepada Direksi.
Permenkum 49 Tahun 2025 juga memperkuat aspek administrasi perseroan, antara lain melalui pengaturan pendirian, perubahan anggaran dasar, perubahan data, laporan tahunan, Perseroan Perorangan, serta pembubaran badan hukum perseroan. Dengan demikian, GCG dalam PT tidak dapat dilepaskan dari pengaturan organ, pengambilan keputusan, administrasi badan hukum, dan kepatuhan perusahaan.
Apa Itu Good Corporate Governance?
Good Corporate Governance secara sederhana dapat dipahami sebagai tata kelola perusahaan yang baik. Tata kelola ini berkaitan dengan bagaimana perusahaan diarahkan, dikelola, diawasi, dan dipertanggungjawabkan. Dalam PT, GCG terlihat dari bagaimana hubungan antara pemegang saham, Direksi, Dewan Komisaris, karyawan, kreditur, investor, mitra bisnis, regulator, dan pihak-pihak lain yang berkepentingan dijalankan secara tertib.
GCG bukan hanya soal struktur organisasi yang terlihat rapi. GCG juga berkaitan dengan perilaku dan proses. Apakah keputusan perusahaan diambil oleh organ yang berwenang? Apakah Direksi menjalankan perusahaan untuk kepentingan perseroan? Apakah Komisaris melakukan pengawasan? Apakah pemegang saham memperoleh informasi yang wajar? Apakah dokumen perusahaan disimpan dengan baik? Apakah perubahan data perseroan diperbarui? Apakah perusahaan mematuhi perizinan, pajak, ketenagakerjaan, dan kontrak?. Pertanyaan-pertanyaan seperti ini merupakan bagian dari tata kelola perusahaan.
Mengapa GCG Tidak Hanya untuk Perusahaan Besar?
Ada anggapan bahwa perusahaan kecil belum membutuhkan GCG karena struktur usahanya masih sederhana. Anggapan ini perlu diluruskan. Justru pada perusahaan kecil atau perusahaan keluarga, tata kelola sering lebih rentan diabaikan. Hubungan personal dianggap cukup untuk menggantikan dokumen. Kepercayaan dianggap cukup untuk menggantikan mekanisme RUPS. Kesepakatan lisan dianggap cukup untuk menggantikan kontrak. Pemilik merasa dapat langsung mengatur operasional tanpa membedakan posisi sebagai pemegang saham, Direksi, atau Komisaris.
Selama hubungan antar pihak masih baik, kondisi seperti ini mungkin terlihat tidak bermasalah. Namun, ketika perusahaan berkembang, muncul investor, terjadi konflik pemegang saham, ada utang, terjadi perceraian, terjadi pewarisan saham, atau masuk transaksi besar, kelemahan tata kelola akan mulai terlihat. Karena itu, GCG sebaiknya dibangun sejak awal. Bukan menunggu perusahaan menjadi besar. Perusahaan yang kecil tetapi tertib akan lebih siap bertumbuh. Sebaliknya, perusahaan yang besar tetapi administrasinya berantakan dapat menghadapi risiko hukum yang serius.
Prinsip Transparansi
Salah satu prinsip penting dalam GCG adalah transparansi. Transparansi berarti perusahaan menyediakan informasi yang relevan secara jelas, benar, dan dapat diakses oleh pihak yang berhak. Dalam konteks PT, transparansi tidak berarti semua informasi perusahaan harus dibuka kepada publik. Transparansi berarti informasi penting tersedia bagi pihak yang memang berhak mengetahuinya, seperti pemegang saham, Direksi, Dewan Komisaris, auditor, regulator, investor, atau mitra tertentu sesuai konteksnya.
Dalam PT tertutup, transparansi dapat terlihat dari penyampaian laporan tahunan kepada pemegang saham, penjelasan Direksi dalam RUPS, ketersediaan laporan keuangan, dokumentasi keputusan RUPS, dan keterbukaan mengenai perubahan penting dalam perusahaan. Transparansi penting untuk mencegah ketidakpercayaan.
Pemegang saham minoritas dapat merasa dirugikan apabila tidak pernah mendapatkan informasi. Investor dapat ragu apabila dokumen perusahaan tidak jelas. Bank dapat menolak pembiayaan apabila data perusahaan tidak konsisten. Mitra bisnis dapat mempertanyakan kewenangan penandatangan kontrak apabila pengurus tidak tercatat dengan benar. Karena itu, transparansi bukan sekadar etika bisnis. Transparansi juga merupakan bagian dari perlindungan hukum perusahaan.
Prinsip Akuntabilitas
Akuntabilitas berarti setiap organ perusahaan memiliki tugas, wewenang, dan tanggung jawab yang jelas. Dalam PT, akuntabilitas terlihat dari pembagian fungsi antara RUPS, Direksi, dan Dewan Komisaris.
RUPS menjadi forum pemegang saham untuk mengambil keputusan yang menjadi kewenangannya. Direksi bertanggung jawab atas pengurusan perusahaan. Dewan Komisaris bertanggung jawab melakukan pengawasan dan memberikan nasihat kepada Direksi. Jika pembagian ini tidak jelas, perusahaan dapat mengalami kekacauan tata kelola. Misalnya, pemegang saham terlalu jauh mencampuri operasional harian tanpa mekanisme yang benar. Direksi mengambil tindakan yang seharusnya memerlukan persetujuan RUPS. Komisaris bertindak seperti pengurus harian. Atau tidak ada yang benar-benar bertanggung jawab atas kewajiban administrasi perseroan.
Akuntabilitas membantu perusahaan mengetahui siapa berwenang melakukan apa, siapa bertanggung jawab atas keputusan tertentu, dan bagaimana keputusan tersebut harus didokumentasikan. Dalam perusahaan yang tertib, jabatan bukan hanya nama dalam akta. Jabatan harus disertai tanggung jawab yang dijalankan secara nyata.
Prinsip Tanggung Jawab
Prinsip tanggung jawab berkaitan dengan kewajiban perusahaan untuk mematuhi hukum, anggaran dasar, kontrak, dan norma yang berlaku. Dalam konteks PT, tanggung jawab tidak hanya berarti perusahaan membayar utang atau menjalankan usaha. Tanggung jawab juga berarti perusahaan memenuhi kewajiban hukum yang melekat pada badan hukum.
Misalnya, perusahaan perlu menjaga kesesuaian data perseroan, melakukan perubahan anggaran dasar sesuai prosedur, memperbarui perubahan Direksi dan Komisaris, menyelenggarakan RUPS Tahunan, menyiapkan laporan tahunan, memenuhi kewajiban perizinan berusaha, membayar pajak, mematuhi ketentuan ketenagakerjaan, dan menjalankan kontrak dengan itikad baik. Dengan demikian, tanggung jawab dalam GCG bukan hanya tanggung jawab bisnis, tetapi juga tanggung jawab hukum.
Prinsip Independensi
Independensi berarti perusahaan dikelola secara profesional tanpa benturan kepentingan yang merugikan perseroan. Dalam PT, independensi penting karena pemilik, pengurus, keluarga, investor, kreditur, dan pihak lain dapat memiliki kepentingan yang berbeda. Jika kepentingan pribadi terlalu dominan, keputusan perusahaan dapat menyimpang dari kepentingan perseroan. Misalnya, Direksi menggunakan aset perusahaan untuk kepentingan pribadi. Pemegang saham mayoritas memaksakan transaksi dengan perusahaan afiliasinya tanpa transparansi. Komisaris tidak menjalankan pengawasan karena memiliki hubungan terlalu dekat dengan Direksi. Atau perusahaan membuat kontrak yang sebenarnya lebih menguntungkan pihak tertentu daripada perusahaan sendiri.
Independensi tidak berarti perusahaan harus bebas dari semua hubungan personal. Dalam bisnis keluarga, hubungan personal sering tidak dapat dihindari. Namun, keputusan perusahaan tetap harus diambil secara wajar, transparan, dan untuk kepentingan perseroan. GCG membantu perusahaan memisahkan kepentingan pribadi dari kepentingan badan hukum.
Prinsip Kewajaran dan Kesetaraan
Prinsip kewajaran dan kesetaraan berarti perusahaan harus memperlakukan pihak-pihak yang berkepentingan secara adil sesuai hak dan kedudukannya. Dalam PT, prinsip ini penting terutama dalam hubungan antar pemegang saham.
Pemegang saham mayoritas memang memiliki kekuatan suara lebih besar. Namun, mayoritas tidak boleh menggunakan kekuasaannya secara sewenang-wenang untuk merugikan pemegang saham minoritas. Pemegang saham minoritas tetap memiliki hak untuk menghadiri RUPS, memperoleh informasi tertentu, menggunakan hak suara, meminta penyelenggaraan RUPS dalam kondisi tertentu, mengajukan gugatan apabila dirugikan, serta menggunakan hak lainnya berdasarkan undang-undang. Prinsip kewajaran juga berlaku dalam hubungan dengan karyawan, kreditur, mitra bisnis, dan pihak ketiga lainnya.
Perusahaan yang menerapkan GCG tidak hanya mengejar keuntungan, tetapi juga memastikan bahwa keputusan bisnis diambil dengan memperhatikan hak-hak pihak terkait secara wajar.
GCG Dimulai dari Pemahaman Organ PT
Good Corporate Governance dalam PT dimulai dari pemahaman mengenai organ perseroan. Banyak masalah tata kelola muncul karena perusahaan tidak membedakan posisi pemegang saham, Direksi, dan Komisaris.
Pemegang saham adalah pemilik saham. Haknya digunakan melalui RUPS. Direksi adalah pengurus perusahaan. Direksi menjalankan kegiatan usaha dan mewakili perseroan. Komisaris adalah pengawas. Komisaris memberi nasihat dan melakukan pengawasan terhadap Direksi. Jika pemegang saham bertindak langsung seperti Direksi tanpa mekanisme yang benar, tata kelola menjadi kabur. Jika Komisaris terlalu jauh mengurus operasional, fungsi pengawasan dapat terganggu. Jika Direksi tidak memahami batas kewenangannya, keputusan perusahaan dapat berisiko. Karena itu, perusahaan perlu memahami bahwa PT bukan sekadar “usaha milik pemilik”. PT adalah badan hukum dengan struktur dan mekanisme pengambilan keputusan sendiri.
RUPS yang Tertib sebagai Bagian dari GCG
RUPS merupakan salah satu instrumen utama GCG dalam PT. Melalui RUPS, pemegang saham dapat memperoleh informasi, menggunakan hak suara, menyetujui laporan tahunan, memutuskan penggunaan laba, mengangkat atau memberhentikan Direksi dan Komisaris, serta mengambil keputusan penting lainnya.
RUPS yang tertib menunjukkan bahwa perusahaan menghormati mekanisme hukum perseroan. Sebaliknya, keputusan penting yang hanya dibicarakan secara lisan tanpa RUPS atau keputusan tertulis dapat menimbulkan risiko.
Dalam praktik, perusahaan tertutup sering menganggap RUPS tidak penting karena pemegang sahamnya sedikit. Namun, semakin sederhana struktur pemegang saham, justru semakin mudah seharusnya RUPS dilakukan dengan tertib. RUPS tidak harus rumit, tetapi harus sah, jelas, terdokumentasi, dan ditindaklanjuti sesuai ketentuan.
Laporan Tahunan dan Akuntabilitas Direksi
Laporan tahunan merupakan salah satu bentuk akuntabilitas Direksi. Melalui laporan tahunan, Direksi menyampaikan kondisi perusahaan, kegiatan usaha, laporan keuangan, masalah yang memengaruhi kegiatan perusahaan, serta hal-hal penting lainnya kepada RUPS. Dewan Komisaris juga melakukan penelaahan dan menyampaikan fungsi pengawasannya.
Permenkum 49 Tahun 2025 mempertegas bahwa Direksi Perseroan persekutuan modal menyampaikan laporan tahunan kepada RUPS setelah ditelaah oleh Dewan Komisaris paling lambat 6 bulan setelah tahun buku berakhir. Persetujuan laporan tahunan oleh RUPS dimuat dalam akta notaris dan disampaikan kepada Menteri melalui notaris dalam jangka waktu yang ditentukan. Ketentuan ini menunjukkan bahwa laporan tahunan bukan sekadar dokumen internal.
Bagi perusahaan yang ingin menerapkan GCG, laporan tahunan adalah sarana untuk membangun transparansi, akuntabilitas, dan kepercayaan. Bukan hanya untuk perusahaan besar, tetapi juga untuk PT tertutup yang ingin dikelola secara profesional.
Dokumentasi Keputusan Perusahaan
GCG juga terlihat dari dokumentasi keputusan perusahaan. Keputusan penting dalam PT sebaiknya tidak hanya disampaikan melalui percakapan, pesan singkat, atau kesepakatan lisan. Keputusan perlu dituangkan dalam dokumen yang benar, seperti risalah RUPS, akta berita acara RUPS, akta pernyataan keputusan rapat, keputusan pemegang saham di luar RUPS, atau dokumen persetujuan organ perseroan lainnya.
Dokumentasi penting karena menjadi bukti bahwa keputusan diambil oleh pihak yang berwenang. Dokumentasi juga menjadi dasar bagi notaris, SABH, bank, investor, auditor hukum, dan mitra bisnis untuk menilai keabsahan tindakan perusahaan. Perusahaan yang tidak mendokumentasikan keputusan penting akan rentan mengalami masalah ketika terjadi sengketa atau ketika ada pihak ketiga yang meminta pembuktian. Karena itu, dokumentasi bukan hanya kegiatan administratif. Dokumentasi adalah bagian dari tata kelola.
Data Perseroan Harus Sesuai Kondisi Sebenarnya
Tata kelola yang baik juga menuntut agar data perseroan sesuai dengan kondisi yang sebenarnya. Jika Direksi sudah berganti, data harus diperbarui. Jika Komisaris berubah, perubahan harus dicatat. Jika pemegang saham berubah, dokumen pengalihan saham dan perubahan data harus tertib. Jika alamat berubah, data perseroan perlu disesuaikan. Jika anggaran dasar berubah, proses persetujuan atau pemberitahuan harus dilakukan sesuai ketentuan.
Data yang tidak sesuai dapat mengganggu kegiatan usaha. Misalnya, perusahaan ingin menandatangani kontrak, tetapi nama Direksi di dokumen resmi belum sesuai. Perusahaan ingin menerima investor, tetapi susunan pemegang saham tidak rapi. Perusahaan ingin mengurus perizinan, tetapi maksud dan tujuan belum sinkron dengan kegiatan usaha. Perusahaan ingin mengajukan pembiayaan, tetapi dokumen organ perseroan tidak lengkap. GCG tidak hanya terlihat dalam rapat formal, tetapi juga dalam kerapian data.
GCG dan Kepatuhan Perizinan
Selain aspek organ dan administrasi PT, GCG juga berkaitan dengan kepatuhan perizinan. Perusahaan yang sudah memiliki NIB tidak boleh menganggap kewajiban perizinan selesai. Dalam sistem perizinan berusaha berbasis risiko, perusahaan tetap perlu memperhatikan kesesuaian KBLI, tingkat risiko, perizinan berusaha, kewajiban sektoral, laporan kegiatan penanaman modal jika relevan, lingkungan, bangunan, ketenagakerjaan, pajak, dan kewajiban lain sesuai bidang usahanya. Kepatuhan perizinan adalah bagian dari tanggung jawab perusahaan.
Jika perusahaan menjalankan kegiatan usaha yang tidak sesuai dengan KBLI atau izin yang dimiliki, risiko dapat muncul. Risiko tersebut dapat berupa hambatan administrasi, teguran, penghentian kegiatan, sanksi, atau masalah dalam transaksi bisnis. Karena itu, GCG dalam PT juga harus dilihat dari kepatuhan operasionalnya. Perusahaan yang tertib secara akta tetapi tidak tertib perizinan tetap memiliki risiko hukum.
GCG dan Perlindungan Pemegang Saham Minoritas
Salah satu ukuran tata kelola yang baik adalah bagaimana perusahaan memperlakukan pemegang saham minoritas. Dalam PT, pemegang saham mayoritas biasanya memiliki pengaruh besar. Namun, GCG menuntut agar pemegang saham minoritas tetap dihormati haknya. Pemegang saham minoritas berhak menghadiri RUPS, memperoleh informasi tertentu, menggunakan hak suara, menyampaikan keberatan, dan menggunakan mekanisme hukum yang tersedia apabila dirugikan. Keputusan mayoritas tidak boleh digunakan secara sewenang-wenang untuk menekan atau merugikan minoritas.
RUPS yang tertib, risalah yang jelas, laporan tahunan yang tersedia, dan proses pengambilan keputusan yang transparan merupakan bagian dari perlindungan pemegang saham minoritas. Perusahaan yang mengabaikan hak minoritas mungkin tetap terlihat berjalan, tetapi menyimpan risiko sengketa di kemudian hari.
GCG dan Legal Audit
Good Corporate Governance sangat berkaitan dengan legal audit. Legal audit dapat membantu perusahaan melihat apakah tata kelolanya sudah tertib secara hukum. Apakah organ perseroan berjalan sesuai fungsi. Apakah RUPS dilakukan. Apakah risalah RUPS tersedia. Apakah laporan tahunan disiapkan. Apakah perubahan Direksi, Komisaris, pemegang saham, dan anggaran dasar sudah diperbarui. Apakah perizinan sesuai kegiatan usaha. Apakah kontrak penting sudah rapi. Apakah ada potensi sengketa atau risiko hukum tersembunyi.
Bagi perusahaan yang ingin menerima investor, mengajukan pembiayaan, ikut tender, melakukan aksi korporasi, atau memperluas usaha, legal audit dapat menjadi alat untuk membaca kesiapan tata kelola. GCG adalah tujuan tata kelola yang baik. Legal audit dapat menjadi salah satu cara untuk memeriksa apakah perusahaan sudah bergerak ke arah tersebut.
GCG sebagai Nilai Tambah Bisnis
GCG bukan hanya soal kepatuhan. GCG juga merupakan nilai tambah bisnis. Perusahaan yang tertib lebih dipercaya investor. Bank lebih nyaman memberikan pembiayaan. Mitra bisnis lebih yakin menandatangani kontrak. Pemegang saham lebih mudah mengawasi. Direksi lebih terlindungi ketika bertindak sesuai kewenangan. Perusahaan juga lebih siap menghadapi pemeriksaan, sengketa, atau transaksi besar.
Sebaliknya, perusahaan yang tidak tertib mungkin tetap bisa berjalan dalam jangka pendek, tetapi akan mengalami hambatan ketika mulai naik kelas. Investor akan bertanya tentang struktur saham. Bank akan meminta dokumen pengurus. Notaris akan memeriksa dasar perubahan. Auditor hukum akan melihat risalah RUPS. Mitra besar akan menilai legalitas. Regulator dapat memeriksa kepatuhan. Dengan GCG, perusahaan tidak hanya terlihat profesional, tetapi juga memiliki dasar hukum yang lebih kuat.
Membangun GCG dari Hal Sederhana
Menerapkan GCG tidak harus dimulai dari sistem yang rumit. Untuk PT tertutup atau bisnis yang sedang bertumbuh, GCG dapat dimulai dari hal-hal sederhana.
Pertama, pahami fungsi RUPS, Direksi, dan Komisaris. Kedua, pastikan anggaran dasar dibaca dan dipatuhi. Ketiga, dokumentasikan keputusan penting. Keempat, selenggarakan RUPS Tahunan. Kelima, siapkan laporan tahunan. Keenam, perbarui perubahan data perseroan. Ketujuh, pisahkan aset perusahaan dari aset pribadi. Kedelapan, buat kontrak penting secara tertulis. Kesembilan, jaga kepatuhan perizinan dan pajak. Kesepuluh, lakukan pemeriksaan hukum berkala jika perusahaan mulai berkembang.
Langkah-langkah sederhana ini dapat membentuk budaya tata kelola yang lebih baik. Perusahaan tidak perlu menunggu menjadi besar untuk tertib. Justru ketertiban sejak kecil akan membantu perusahaan bertumbuh dengan lebih aman.
Kesimpulan
Good Corporate Governance bukan hanya untuk perusahaan besar. Setiap PT, termasuk PT tertutup, perusahaan keluarga, startup, dan UMKM berbadan hukum, membutuhkan tata kelola yang baik. GCG membantu perusahaan menjalankan prinsip transparansi, akuntabilitas, tanggung jawab, independensi, serta kewajaran. Dalam praktik, prinsip tersebut terlihat dari RUPS yang tertib, Direksi yang bertanggung jawab, Komisaris yang menjalankan pengawasan, data perseroan yang diperbarui, laporan tahunan yang disiapkan, kontrak yang jelas, serta kepatuhan hukum yang dijaga.
Permenkum 49 Tahun 2025 semakin menegaskan pentingnya administrasi perseroan, terutama terkait perubahan anggaran dasar, perubahan data, laporan tahunan, RUPS, SABH, serta sanksi administratif bagi perseroan yang tidak tertib. Bagi perusahaan yang ingin tumbuh secara sehat, GCG bukan beban. GCG adalah fondasi. Perusahaan yang dikelola dengan baik akan lebih siap menghadapi investor, pembiayaan, kerja sama bisnis, aksi korporasi, legal audit, dan risiko hukum di masa depan.