Dalam kegiatan usaha hulu minyak dan gas bumi, istilah Kontraktor Kontrak Kerja Sama (KKKS) sering muncul berdampingan dengan perusahaan pengeboran, well service, logging, engineering, dan berbagai perusahaan jasa migas lainnya.
Keduanya memang sama-sama dapat bekerja dalam satu proyek hulu migas, bahkan berada pada lokasi operasi yang sama. Namun, kedudukan hukum KKKS berbeda dengan perusahaan jasa migas. Perbedaan tersebut penting karena berpengaruh terhadap dasar kegiatan usaha, KBLI, perizinan, hingga hubungan kontraktual masing-masing perusahaan.
Catatan: Artikel ini disusun sebagai informasi umum dan bukan merupakan nasihat hukum untuk kegiatan usaha tertentu. Penentuan KBLI dan perizinan perlu disesuaikan dengan kegiatan, ruang lingkup kontrak, dan kedudukan masing-masing perusahaan dalam proyek migas.
Apa yang Dimaksud Kontraktor Kontrak Kerja Sama?
Kontraktor Kontrak Kerja Sama atau KKKS merupakan istilah yang lazim digunakan untuk menyebut Kontraktor yang melaksanakan kegiatan hulu migas berdasarkan Kontrak Kerja Sama (KKS). Permen ESDM Nomor 7 Tahun 2026 mendefinisikan Kontraktor sebagai Badan Usaha atau Bentuk Usaha Tetap yang ditetapkan untuk melaksanakan Eksplorasi dan Eksploitasi pada suatu Wilayah Kerja berdasarkan Kontrak Kerja Sama dengan SKK Migas atau BPMA. Dengan demikian, KKKS berada langsung pada posisi sebagai pelaksana kegiatan pengusahaan hulu migas pada Wilayah Kerja tertentu.
Dalam praktik SKK Migas sendiri, istilah KKKS digunakan sebagai singkatan dari Kontraktor Kontrak Kerja Sama. Untuk kegiatan minyak bumi, perusahaan dapat berkaitan dengan KBLI 06100 Pertambangan Minyak Bumi, sedangkan kegiatan gas alam berkaitan dengan KBLI 06201 Pertambangan Gas Alam.
Apa yang Dimaksud Perusahaan Jasa Migas?
Di sisi lain, perusahaan jasa migas merupakan perusahaan yang memberikan barang atau jasa untuk menunjang kegiatan migas. Perusahaan tersebut tidak memperoleh kedudukan sebagai Kontraktor KKS hanya karena bekerja dalam kegiatan eksplorasi atau produksi. Sebagai contoh, sebuah perusahaan dapat menyediakan:
- jasa drilling;
- directional drilling;
- well service;
- workover;
- cementing;
- mud logging;
- electrical logging;
- well completion;
- well stimulation;
- hydraulic fracturing; atau
- monitoring sumur.
Untuk kegiatan penunjang tertentu tersebut, salah satu KBLI yang relevan adalah KBLI 09100 – Aktivitas Penunjang Pertambangan Minyak Bumi dan Gas Alam. Permen ESDM Nomor 7 Tahun 2026 menjelaskan bahwa kegiatan pada KBLI 09100 merupakan kegiatan jasa penunjang pertambangan minyak dan gas bumi yang dilakukan atas dasar balas jasa atau kontrak. Jadi, perusahaan jasa memperoleh pendapatan dari pekerjaan atau jasa yang diberikan kepada pihak lain, bukan karena memiliki hak pengusahaan suatu Wilayah Kerja.
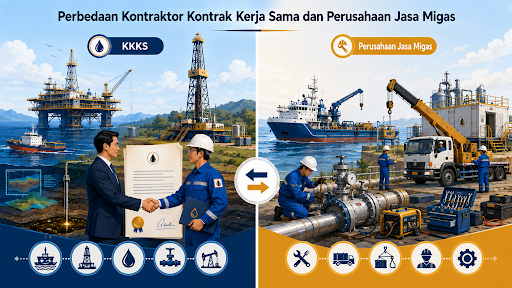
Perbedaan KKKS dan Perusahaan Jasa Migas
Secara sederhana, perbedaannya dapat dilihat sebagai berikut:
| Aspek | KKKS | Perusahaan Jasa Migas |
| Kedudukan | Pelaksana Eksplorasi dan Eksploitasi pada Wilayah Kerja | Penyedia barang atau jasa untuk mendukung kegiatan migas |
| Dasar utama kegiatan | Kontrak Kerja Sama | Kontrak pekerjaan atau jasa dengan pengguna jasa |
| Hubungan dengan Wilayah Kerja | Memiliki kedudukan sebagai Kontraktor pada WK berdasarkan KKS | Tidak memperoleh hak atas WK hanya karena memberikan jasa |
| Contoh KBLI | 06100 atau 06201 | 09100 atau KBLI lain sesuai jenis jasa |
| Sumber pendapatan | Kegiatan pengusahaan migas sesuai KKS | Fee atau pembayaran berdasarkan kontrak jasa |
| Contoh aktivitas | Eksplorasi, pengembangan dan produksi migas | Drilling, workover, well service, logging dan jasa teknis lainnya |
Perbedaan paling mendasar terletak pada kedudukan perusahaan terhadap kegiatan pengusahaan migas.
Contoh Sederhana
Misalnya PT A ditetapkan sebagai Kontraktor pada suatu Wilayah Kerja minyak bumi dan menjalankan kegiatan berdasarkan Kontrak Kerja Sama. PT A kemudian membutuhkan pengeboran untuk sumur eksplorasi. Untuk melaksanakan pekerjaan tersebut, PT A mengadakan kontrak dengan PT B, sebuah perusahaan penyedia jasa pengeboran. Dalam keadaan tersebut PT A adalah KKKS, sedangkan PT B merupakan perusahaan jasa migas.
PT B memang melakukan pengeboran secara fisik. Namun, PT B melakukan pekerjaan tersebut untuk dan berdasarkan kontrak dengan perusahaan yang menguasai proyek, bukan karena PT B sendiri memperoleh hak untuk mengeksplorasi dan mengeksploitasi Wilayah Kerja tersebut. Karena itu, aktivitas fisik yang dilakukan perusahaan tidak selalu menentukan kedudukan hukumnya.
Mengapa Perusahaan Drilling Tidak Otomatis Menjadi KKKS?
Pemboran merupakan bagian penting dari kegiatan eksplorasi dan produksi migas. Namun, Permen ESDM Nomor 7 Tahun 2026 secara khusus menempatkan kegiatan pemboran tertentu sebagai aktivitas penunjang.
Pemboran dalam konteks tersebut dapat meliputi pembuatan lubang sumur hingga mencapai reservoir untuk kepentingan eksplorasi maupun produksi, baik di darat, rawa maupun lepas pantai. Dengan demikian, harus dibedakan antara perusahaan yang mempunyai hak dan tanggung jawab atas kegiatan Eksplorasi dan Eksploitasi berdasarkan KKS, dengan perusahaan yang secara teknis melakukan pekerjaan pemboran berdasarkan kontrak jasa. Itulah sebabnya perusahaan drilling contractor tidak otomatis menggunakan KBLI 06100 atau 06201.
Hubungan Kontraktualnya Juga Berbeda
KKKS mempunyai hubungan hukum yang bersumber dari Kontrak Kerja Sama dalam pengusahaan hulu migas. Permen ESDM Nomor 7 Tahun 2026 mengaitkan kedudukan Kontraktor dengan antara lain keputusan penetapan Kontraktor, hasil lelang Wilayah Kerja, salinan KKS, serta dokumen Komitmen Pasti atau Komitmen Kerja Pasti. Sementara perusahaan jasa migas pada umumnya masuk ke kegiatan tersebut melalui kontrak pengadaan barang atau jasa dengan KKKS atau pihak lain dalam rantai proyek.
Dalam sistem pengadaan hulu migas, penyedia barang dan jasa juga dikenal sebagai PBJ (Penyedia Barang/Jasa). Sistem CIVD SKK Migas digunakan sebagai basis data kualifikasi penyedia barang dan jasa untuk pengadaan di lingkungan KKKS. Artinya, hubungan sederhananya dapat digambarkan sebagai:
Negara/Pengelola Hulu → KKS → KKKS → Kontrak Pengadaan/Jasa → Perusahaan Jasa Migas
Apakah Semua Perusahaan Jasa Migas Menggunakan KBLI 09100?
Tidak. Istilah “perusahaan jasa migas” sangat luas. KBLI 09100 terutama berkaitan dengan berbagai aktivitas penunjang pertambangan minyak dan gas bumi, khususnya pekerjaan pemboran dan operasi sumur sebagaimana diatur dalam Permen ESDM Nomor 7 Tahun 2026. Namun, perusahaan yang menyediakan jasa inspeksi, konstruksi, engineering, transportasi atau jenis layanan lainnya dapat menggunakan KBLI berbeda sesuai kegiatan yang sebenarnya dilakukan.
Sebagai contoh, jasa inspeksi periodik migas ditempatkan oleh Permen ESDM Nomor 7 Tahun 2026 pada KBLI 71203 Jasa Inspeksi Periodik, bukan KBLI 09100. Karena itu, penentuan KBLI perusahaan jasa sebaiknya berdasarkan ruang lingkup pekerjaan yang diperjanjikan, bukan hanya karena perusahaan tersebut mempunyai klien dari sektor migas.
Bagaimana dengan Kegiatan Hulu Migas di Aceh?
Untuk wilayah Aceh, pengelolaan kegiatan usaha hulu mempunyai pengaturan khusus. Dasarnya terdapat dalam Undang-Undang Nomor 11 Tahun 2006 tentang Pemerintahan Aceh, khususnya Pasal 160 yang mengatur pengelolaan bersama sumber daya alam minyak dan gas bumi oleh Pemerintah dan Pemerintah Aceh. Ketentuan tersebut juga memberikan dasar untuk menunjuk atau membentuk badan pelaksana bersama.
Ketentuan tersebut kemudian dilaksanakan melalui PP Nomor 23 Tahun 2015 tentang Pengelolaan Bersama Sumber Daya Alam Minyak dan Gas Bumi di Aceh, yang membentuk Badan Pengelola Migas Aceh (BPMA). Untuk Wilayah Kerja dalam kewenangan Aceh, Kontraktor melaksanakan kegiatan usaha hulu berdasarkan KKS dengan BPMA sesuai rezim khusus tersebut. Permen ESDM Nomor 7 Tahun 2026 juga mengakui BPMA sebagai badan yang melakukan pengelolaan dan pengendalian bersama kegiatan usaha hulu migas di wilayah kewenangan Aceh.
Mengapa Perbedaan Ini Penting?
Kesalahan memahami posisi perusahaan dapat menyebabkan kesalahan dalam menentukan KBLI maupun perizinan. Perusahaan yang hanya menjadi penyedia jasa tidak seharusnya menganggap dirinya sebagai pelaku Eksplorasi dan Eksploitasi hanya karena bekerja di lokasi produksi migas. Sebaliknya, perusahaan yang memang berkedudukan sebagai Kontraktor KKS tidak dapat diperlakukan hanya sebagai perusahaan jasa biasa.
Karena itu, sebelum menentukan KBLI perlu dilihat setidaknya siapa pemegang KKS, siapa pemberi pekerjaan, apa ruang lingkup kontraknya, dan dari kegiatan apa perusahaan memperoleh pendapatan. Empat hal tersebut biasanya sudah memberikan gambaran awal mengenai kedudukan perusahaan dalam rantai bisnis hulu migas.
Dasar Hukum
- Undang-Undang Nomor 22 Tahun 2001 tentang Minyak dan Gas Bumi beserta perubahannya;
- Peraturan Pemerintah Nomor 35 Tahun 2004 tentang Kegiatan Usaha Hulu Minyak dan Gas Bumi sebagaimana telah diubah;
- Peraturan Pemerintah Nomor 28 Tahun 2025 tentang Penyelenggaraan Perizinan Berusaha Berbasis Risiko;
- Peraturan BPS Nomor 7 Tahun 2025 tentang Klasifikasi Baku Lapangan Usaha Indonesia;
- Peraturan Menteri ESDM Nomor 7 Tahun 2026 tentang Standar Kegiatan Usaha pada Penyelenggaraan Perizinan Berusaha Berbasis Risiko Sektor Energi dan Sumber Daya Mineral;
- Undang-Undang Nomor 11 Tahun 2006 tentang Pemerintahan Aceh, khususnya ketentuan pengelolaan minyak dan gas bumi di Aceh; dan
- Peraturan Pemerintah Nomor 23 Tahun 2015 tentang Pengelolaan Bersama Sumber Daya Alam Minyak dan Gas Bumi di Aceh.
Kesimpulan
KKKS dan perusahaan jasa migas mempunyai kedudukan hukum yang berbeda. KKKS merupakan Kontraktor yang ditetapkan untuk melaksanakan Eksplorasi dan Eksploitasi pada suatu Wilayah Kerja berdasarkan Kontrak Kerja Sama. Sementara perusahaan jasa migas menyediakan pekerjaan, barang atau layanan tertentu berdasarkan kontrak dengan KKKS atau pihak lain dalam kegiatan migas.
Karena itu, fakta bahwa sebuah perusahaan melakukan pengeboran, perawatan sumur atau pekerjaan teknis di lapangan migas tidak otomatis menjadikannya KKKS. Untuk menentukan KBLI dan perizinan yang tepat, yang harus diperiksa bukan hanya jenis pekerjaan secara fisik, tetapi juga kedudukan perusahaan dalam proyek, dasar kontraknya, dan kegiatan usaha yang benar-benar menghasilkan pendapatan bagi perusahaan tersebut.