Dalam Pajak Penghasilan Orang Pribadi, status subjek pajak memiliki peran penting. Status ini menentukan apakah seseorang diperlakukan sebagai subjek pajak dalam negeri atau subjek pajak luar negeri. Perbedaan status tersebut berpengaruh terhadap ruang lingkup penghasilan yang dikenai pajak, kewajiban pelaporan, serta cara pemenuhan kewajiban perpajakan di Indonesia.
Bagi orang pribadi, status subjek pajak tidak hanya ditentukan oleh kewarganegaraan. Seseorang dapat menjadi subjek pajak dalam negeri atau luar negeri berdasarkan tempat tinggal, lamanya berada di Indonesia, niat untuk bertempat tinggal, atau kondisi tertentu yang diatur dalam peraturan perpajakan.
Karena itu, memahami perbedaan subjek pajak dalam negeri dan luar negeri penting, terutama bagi pekerja asing, Warga Negara Indonesia yang tinggal di luar negeri, ekspatriat, profesional, pelaku usaha, dan orang pribadi yang memiliki penghasilan lintas negara.
Dasar Hukum
Dasar hukum mengenai subjek pajak dalam negeri dan luar negeri dalam Pajak Penghasilan Orang Pribadi antara lain terdapat dalam:
- Undang-Undang Nomor 7 Tahun 1983 tentang Pajak Penghasilan sebagaimana telah beberapa kali diubah, termasuk melalui Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan dan Undang-Undang Nomor 6 Tahun 2023 tentang Penetapan Perppu Cipta Kerja menjadi Undang-Undang.
- Pasal 2 Undang-Undang Pajak Penghasilan, yang mengatur mengenai subjek pajak, termasuk subjek pajak dalam negeri dan subjek pajak luar negeri.
- Pasal 2 ayat (3) Undang-Undang Pajak Penghasilan, yang mengatur kriteria subjek pajak dalam negeri, termasuk orang pribadi yang bertempat tinggal di Indonesia, berada di Indonesia lebih dari 183 hari dalam jangka waktu 12 bulan, atau dalam suatu Tahun Pajak berada di Indonesia dan mempunyai niat untuk bertempat tinggal di Indonesia.
- Pasal 2 ayat (4) Undang-Undang Pajak Penghasilan, yang mengatur kriteria subjek pajak luar negeri, termasuk orang pribadi yang tidak bertempat tinggal di Indonesia, warga negara asing yang berada di Indonesia tidak lebih dari 183 hari dalam jangka waktu 12 bulan, serta Warga Negara Indonesia yang berada di luar Indonesia lebih dari 183 hari dalam jangka waktu 12 bulan dan memenuhi persyaratan tertentu.
- Pasal 4 Undang-Undang Pajak Penghasilan, yang mengatur objek Pajak Penghasilan, yaitu setiap tambahan kemampuan ekonomis yang diterima atau diperoleh Wajib Pajak, baik berasal dari Indonesia maupun dari luar Indonesia.
- Peraturan Pemerintah Nomor 55 Tahun 2022 tentang Penyesuaian Pengaturan di Bidang Pajak Penghasilan, yang antara lain mengatur kriteria keahlian tertentu serta pengenaan Pajak Penghasilan bagi warga negara asing yang telah menjadi subjek pajak dalam negeri.
- Peraturan Direktur Jenderal Pajak Nomor PER-11/PJ/2025, yang mengatur ketentuan pelaporan pajak, termasuk pengisian SPT Tahunan PPh Orang Pribadi untuk Tahun Pajak atau Bagian Tahun Pajak.
Apa Itu Subjek Pajak?
Subjek pajak adalah pihak yang menurut undang-undang dapat dikenai Pajak Penghasilan. Dalam konteks orang pribadi, subjek pajak dapat berupa orang pribadi yang bertempat tinggal di Indonesia, berada di Indonesia dalam jangka waktu tertentu, atau memperoleh penghasilan dari Indonesia meskipun tidak bertempat tinggal di Indonesia.
Namun, menjadi subjek pajak belum tentu langsung berarti harus membayar pajak dalam jumlah tertentu. Kewajiban pajak timbul apabila subjek pajak menerima atau memperoleh penghasilan yang menjadi objek pajak sesuai ketentuan.
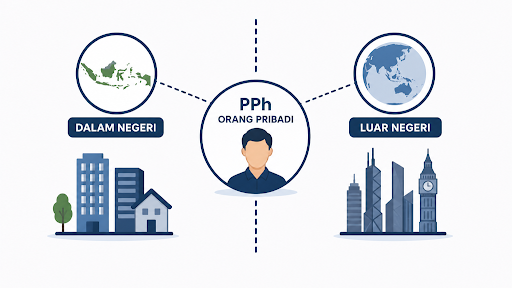
Dalam Pajak Penghasilan, status subjek pajak dibedakan menjadi dua, yaitu subjek pajak dalam negeri dan subjek pajak luar negeri.
Subjek Pajak Dalam Negeri Orang Pribadi
Subjek pajak dalam negeri orang pribadi adalah orang pribadi yang memenuhi salah satu kriteria menurut Undang-Undang Pajak Penghasilan.
Pertama, orang pribadi yang bertempat tinggal di Indonesia. Kedua, orang pribadi yang berada di Indonesia lebih dari 183 hari dalam jangka waktu 12 bulan. Dan ketiga, orang pribadi yang dalam suatu Tahun Pajak berada di Indonesia dan mempunyai niat untuk bertempat tinggal di Indonesia.
Dari ketentuan tersebut, dapat dilihat bahwa status subjek pajak dalam negeri tidak hanya ditentukan oleh kewarganegaraan. Warga Negara Indonesia maupun warga negara asing dapat menjadi subjek pajak dalam negeri apabila memenuhi kriteria yang diatur dalam undang-undang.
Misalnya, seorang warga negara asing yang bekerja dan tinggal di Indonesia lebih dari 183 hari dalam jangka waktu 12 bulan dapat diperlakukan sebagai subjek pajak dalam negeri. Begitu juga seseorang yang baru berada di Indonesia tetapi telah menunjukkan niat untuk bertempat tinggal di Indonesia, dalam kondisi tertentu dapat diperlakukan sebagai subjek pajak dalam negeri.
Subjek Pajak Luar Negeri Orang Pribadi
Subjek pajak luar negeri orang pribadi adalah orang pribadi yang tidak memenuhi kriteria sebagai subjek pajak dalam negeri, tetapi menerima atau memperoleh penghasilan dari Indonesia.
Dalam ketentuan Pajak Penghasilan, yang termasuk subjek pajak luar negeri antara lain orang pribadi yang tidak bertempat tinggal di Indonesia, warga negara asing yang berada di Indonesia tidak lebih dari 183 hari dalam jangka waktu 12 bulan, dan Warga Negara Indonesia yang berada di luar Indonesia lebih dari 183 hari dalam jangka waktu 12 bulan serta memenuhi persyaratan tertentu.
Ketentuan mengenai Warga Negara Indonesia yang berada di luar negeri penting diperhatikan. Tidak semua WNI otomatis diperlakukan sebagai subjek pajak dalam negeri hanya karena status kewarganegaraannya. Apabila WNI berada di luar Indonesia lebih dari 183 hari dalam jangka waktu 12 bulan dan memenuhi persyaratan tertentu, statusnya dapat diperlakukan sebagai subjek pajak luar negeri sesuai ketentuan.
Persyaratan tersebut dapat berkaitan dengan tempat tinggal, pusat kegiatan utama, tempat menjalankan kebiasaan, status subjek pajak di negara lain, dan persyaratan tertentu lainnya yang diatur lebih lanjut dalam ketentuan perpajakan.
Perbedaan Perlakuan Pajak
Perbedaan utama antara subjek pajak dalam negeri dan subjek pajak luar negeri terletak pada ruang lingkup penghasilan yang dikenai pajak.
Subjek pajak dalam negeri pada prinsipnya dikenai Pajak Penghasilan atas penghasilan yang diterima atau diperoleh, baik yang berasal dari Indonesia maupun dari luar Indonesia. Dengan kata lain, bagi subjek pajak dalam negeri, penghasilan global dapat menjadi relevan dalam penghitungan PPh di Indonesia, sepanjang sesuai dengan ketentuan perpajakan yang berlaku.
Sebaliknya, subjek pajak luar negeri pada umumnya dikenai Pajak Penghasilan hanya atas penghasilan yang bersumber dari Indonesia. Misalnya, orang pribadi yang tinggal di luar negeri tetapi menerima penghasilan dari Indonesia dapat dikenai pajak di Indonesia atas penghasilan yang berasal dari Indonesia tersebut.
Perbedaan ini penting karena akan memengaruhi penghitungan pajak, kewajiban pelaporan, dan dokumen yang perlu disiapkan oleh Wajib Pajak.
Warga Negara Asing yang Menjadi Subjek Pajak Dalam Negeri
Warga negara asing dapat menjadi subjek pajak dalam negeri apabila memenuhi kriteria tinggal atau berada di Indonesia sebagaimana diatur dalam Undang-Undang Pajak Penghasilan. Namun, terdapat ketentuan khusus bagi warga negara asing yang telah menjadi subjek pajak dalam negeri dan memiliki keahlian tertentu.
Dalam kondisi tertentu, warga negara asing yang telah menjadi subjek pajak dalam negeri dikenai Pajak Penghasilan hanya atas penghasilan yang diterima atau diperoleh dari Indonesia, sepanjang memiliki keahlian tertentu dan berlaku selama jangka waktu tertentu sejak menjadi subjek pajak dalam negeri.
Ketentuan ini menunjukkan bahwa status subjek pajak dalam negeri bagi warga negara asing perlu dianalisis secara hati-hati. Tidak cukup hanya melihat apakah seseorang adalah WNA, tetapi juga perlu dilihat apakah ia memenuhi kriteria sebagai subjek pajak dalam negeri, apakah memiliki keahlian tertentu, dan bagaimana sumber penghasilannya.
WNI di Luar Negeri
Warga Negara Indonesia yang berada di luar Indonesia juga perlu memperhatikan status subjek pajaknya. Dalam praktik, masih sering muncul anggapan bahwa setiap WNI pasti selalu menjadi subjek pajak dalam negeri Indonesia. Anggapan ini tidak selalu tepat.
Apabila WNI berada di luar Indonesia lebih dari 183 hari dalam jangka waktu 12 bulan dan memenuhi persyaratan tertentu, ia dapat diperlakukan sebagai subjek pajak luar negeri. Persyaratan tersebut berkaitan dengan hubungan faktual orang pribadi tersebut dengan Indonesia dan negara tempat ia berada.
Hal ini penting bagi WNI yang bekerja, menjalankan usaha, belajar, atau tinggal dalam jangka panjang di luar negeri. Status subjek pajak akan menentukan bagaimana kewajiban PPh-nya di Indonesia dan bagaimana penghasilan dari Indonesia atau luar Indonesia diperlakukan.
Hubungan dengan SPT Tahunan
Status subjek pajak juga berpengaruh terhadap kewajiban pelaporan SPT Tahunan. Subjek pajak dalam negeri orang pribadi pada umumnya memiliki kewajiban menyampaikan SPT Tahunan apabila memenuhi ketentuan sebagai Wajib Pajak.
Dalam hal seseorang menjadi subjek pajak dalam negeri tidak untuk satu Tahun Pajak penuh, pelaporan dapat berkaitan dengan Bagian Tahun Pajak. Misalnya, seseorang mulai menjadi subjek pajak dalam negeri pada pertengahan tahun, atau kehilangan status subjek pajak dalam negeri sebelum akhir tahun.
Hal ini penting karena kewajiban pajak orang pribadi tidak selalu berlangsung penuh dari Januari sampai Desember. Dalam kondisi tertentu, kewajiban subjektif dapat mulai atau berakhir di tengah tahun, sehingga pelaporan pajaknya perlu disesuaikan dengan periode yang relevan.
Mengapa Status Subjek Pajak Penting?
Status subjek pajak penting karena menjadi dasar awal untuk menentukan kewajiban Pajak Penghasilan. Kesalahan menentukan status dapat menyebabkan kesalahan dalam menentukan penghasilan mana yang harus dilaporkan dan dikenai pajak di Indonesia.
Bagi orang pribadi yang memiliki penghasilan hanya dari Indonesia dan tinggal di Indonesia, analisisnya mungkin lebih sederhana. Namun, bagi orang pribadi yang memiliki penghasilan lintas negara, bekerja di luar negeri, menjadi ekspatriat, menerima penghasilan dari luar negeri, atau memiliki hubungan ekonomi dengan lebih dari satu negara, status subjek pajak menjadi sangat penting.
Kesalahan dalam menentukan status dapat menyebabkan penghasilan kurang dilaporkan, pajak kurang dibayar, atau bahkan terjadi pajak berganda. Oleh karena itu, orang pribadi dengan situasi lintas negara perlu memperhatikan status subjek pajak, sumber penghasilan, dan ketentuan perpajakan yang berlaku.
Contoh Sederhana
Contoh pertama, Tuan A adalah WNI yang tinggal dan bekerja di Indonesia sepanjang tahun. Dalam kondisi umum, Tuan A merupakan subjek pajak dalam negeri. Penghasilan yang diterima atau diperolehnya dapat menjadi objek PPh sesuai ketentuan.
Contoh kedua, Mr. B adalah warga negara asing yang datang dan bekerja di Indonesia selama lebih dari 183 hari dalam jangka waktu 12 bulan. Dalam kondisi umum, Mr. B dapat menjadi subjek pajak dalam negeri karena memenuhi kriteria lamanya berada di Indonesia.
Contoh ketiga, Ms. C adalah warga negara asing yang datang ke Indonesia untuk pekerjaan singkat selama 60 hari dan menerima penghasilan dari Indonesia. Karena berada di Indonesia tidak lebih dari 183 hari dan tidak bertempat tinggal di Indonesia, Ms. C dapat diperlakukan sebagai subjek pajak luar negeri atas penghasilan yang bersumber dari Indonesia.
Contoh keempat, Tuan D adalah WNI yang tinggal di luar negeri lebih dari 183 hari dalam jangka waktu 12 bulan dan memenuhi persyaratan tertentu sebagai subjek pajak luar negeri. Dalam kondisi tersebut, status perpajakannya perlu dilihat berdasarkan ketentuan yang berlaku, bukan semata-mata karena ia masih WNI.
Kesimpulan
Subjek pajak orang pribadi dalam Pajak Penghasilan dibedakan menjadi subjek pajak dalam negeri dan subjek pajak luar negeri. Subjek pajak dalam negeri mencakup orang pribadi yang bertempat tinggal di Indonesia, berada di Indonesia lebih dari 183 hari dalam jangka waktu 12 bulan, atau berada di Indonesia dan memiliki niat untuk bertempat tinggal di Indonesia.
Subjek pajak luar negeri mencakup orang pribadi yang tidak bertempat tinggal di Indonesia, warga negara asing yang berada di Indonesia tidak lebih dari 183 hari dalam jangka waktu 12 bulan, serta Warga Negara Indonesia yang berada di luar Indonesia lebih dari 183 hari dan memenuhi persyaratan tertentu.
Perbedaan status ini penting karena menentukan ruang lingkup penghasilan yang dikenai Pajak Penghasilan di Indonesia, kewajiban pelaporan, serta cara pemenuhan kewajiban pajak. Bagi orang pribadi yang memiliki aktivitas atau penghasilan lintas negara, penentuan status subjek pajak perlu dilakukan secara cermat agar kewajiban PPh dapat dipenuhi dengan benar.