Pajak Penghasilan Badan atau PPh Badan merupakan salah satu kewajiban pajak yang penting dipahami oleh pelaku usaha. Ketika usaha sudah dijalankan dalam bentuk badan, seperti PT, CV, firma, koperasi, yayasan, atau bentuk badan lainnya, maka kewajiban perpajakannya tidak lagi hanya melekat pada orang pribadi pemilik atau pengurusnya.
Dalam praktik bisnis, masih sering terjadi kekeliruan. Ada pelaku usaha yang menganggap bahwa pajak badan hanya berlaku untuk perusahaan besar. Ada juga yang mengira bahwa selama perusahaan belum menghasilkan keuntungan, maka tidak ada kewajiban pajak sama sekali. Padahal, PPh Badan tidak hanya berkaitan dengan pembayaran pajak, tetapi juga berkaitan dengan pembukuan, pelaporan SPT Tahunan, pemotongan pajak, dan administrasi perpajakan lainnya.
Karena itu, pemilik usaha, pengurus perusahaan, dan pengelola badan usaha perlu memahami apa itu PPh Badan, siapa yang wajib membayarnya, dan apa saja kewajiban yang menyertainya.
Dasar Hukum
Dasar hukum mengenai PPh Badan antara lain terdapat dalam:
- Undang-Undang Nomor 6 Tahun 1983 tentang Ketentuan Umum dan Tata Cara Perpajakan sebagaimana telah beberapa kali diubah, atau UU KUP, yang mengatur ketentuan umum mengenai Wajib Pajak, NPWP, SPT, pembayaran pajak, pembukuan, pemeriksaan, penagihan, dan administrasi perpajakan lainnya.
- Undang-Undang Nomor 7 Tahun 1983 tentang Pajak Penghasilan sebagaimana telah beberapa kali diubah, termasuk melalui Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan dan Undang-Undang Nomor 6 Tahun 2023 tentang Penetapan Perppu Cipta Kerja menjadi Undang-Undang.
- Pasal 2 Undang-Undang Pajak Penghasilan, yang mengatur mengenai subjek pajak, termasuk badan sebagai subjek pajak.
- Pasal 4 ayat (1) Undang-Undang Pajak Penghasilan, yang mengatur bahwa objek pajak adalah penghasilan, yaitu setiap tambahan kemampuan ekonomis yang diterima atau diperoleh Wajib Pajak, baik dari Indonesia maupun dari luar Indonesia, yang dapat dipakai untuk konsumsi atau menambah kekayaan Wajib Pajak, dengan nama dan dalam bentuk apa pun.
- Pasal 6 dan Pasal 9 Undang-Undang Pajak Penghasilan, yang mengatur biaya yang dapat dan tidak dapat dikurangkan dalam menghitung penghasilan kena pajak.
- Pasal 17 Undang-Undang Pajak Penghasilan, yang mengatur tarif Pajak Penghasilan bagi Wajib Pajak badan dalam negeri dan bentuk usaha tetap.
- Pasal 25 Undang-Undang Pajak Penghasilan, yang mengatur angsuran Pajak Penghasilan dalam tahun berjalan.
- Pasal 29 Undang-Undang Pajak Penghasilan, yang berkaitan dengan kekurangan pembayaran pajak yang masih harus dibayar setelah penghitungan pajak dalam SPT Tahunan.
- Pasal 31E Undang-Undang Pajak Penghasilan, yang mengatur fasilitas pengurangan tarif bagi Wajib Pajak badan dalam negeri dengan peredaran bruto tertentu, sepanjang memenuhi ketentuan.
- Peraturan Pemerintah Nomor 55 Tahun 2022 tentang Penyesuaian Pengaturan di Bidang Pajak Penghasilan, yang mengatur beberapa ketentuan teknis di bidang Pajak Penghasilan.
- Peraturan Pemerintah Nomor 20 Tahun 2026 tentang Perubahan atas Peraturan Pemerintah Nomor 55 Tahun 2022, yang mengubah beberapa ketentuan dalam PP 55 Tahun 2022.
- Peraturan Direktur Jenderal Pajak Nomor PER-11/PJ/2025, yang mengatur ketentuan pelaporan pajak, termasuk pelaporan SPT Tahunan PPh Wajib Pajak Badan.
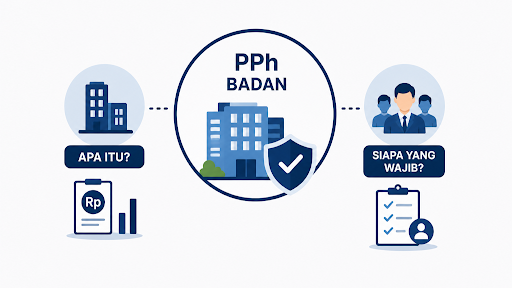
Apa Itu PPh Badan?
PPh Badan adalah Pajak Penghasilan yang dikenakan kepada Wajib Pajak badan atas penghasilan yang diterima atau diperoleh dalam suatu Tahun Pajak. Penghasilan tersebut dapat berasal dari kegiatan usaha, jasa, investasi, keuntungan penjualan aset, royalti, bunga, sewa, atau sumber penghasilan lain yang menjadi objek Pajak Penghasilan.
Secara sederhana, PPh Badan dikenakan atas penghasilan badan usaha setelah memperhatikan penghasilan, biaya, koreksi fiskal, kompensasi kerugian apabila ada, kredit pajak, dan ketentuan lain yang berlaku.
PPh Badan berbeda dengan pajak pribadi pemilik usaha. Jika usaha dijalankan dalam bentuk badan, maka badan tersebut diperlakukan sebagai subjek pajak tersendiri. Artinya, kewajiban pajak badan tidak otomatis sama dengan kewajiban pajak pemilik, direktur, pengurus, atau pemegang sahamnya.
Siapa yang Disebut Wajib Pajak Badan?
Dalam perpajakan, badan dapat mencakup berbagai bentuk organisasi atau entitas. Tidak hanya perseroan terbatas, tetapi juga bentuk badan lain sepanjang memenuhi ketentuan sebagai subjek pajak.
Wajib Pajak badan dapat meliputi antara lain:
- Perseroan Terbatas atau PT;
- Perseroan Perorangan;
- Commanditaire Vennootschap atau CV;
- Firma;
- Koperasi;
- Yayasan;
- Persekutuan;
- Perkumpulan;
- Dana pensiun;
- BUMN dan BUMD;
- Lembaga atau organisasi;
- Bentuk usaha tetap;
- Bentuk badan lainnya sesuai ketentuan perpajakan.
Daftar tersebut menunjukkan bahwa PPh Badan tidak hanya berlaku untuk perusahaan besar. Badan usaha kecil, koperasi, yayasan, atau badan lain juga dapat menjadi Wajib Pajak badan apabila memenuhi ketentuan perpajakan.
Siapa yang Wajib Membayar PPh Badan?
Pada prinsipnya, PPh Badan wajib dibayar oleh Wajib Pajak badan yang menerima atau memperoleh penghasilan yang menjadi objek Pajak Penghasilan. Namun, perlu dibedakan antara kewajiban menjadi Wajib Pajak, kewajiban melaporkan pajak, dan kewajiban membayar pajak. Suatu badan dapat memiliki kewajiban administrasi perpajakan meskipun dalam suatu tahun belum menghasilkan laba atau belum memiliki PPh kurang bayar.
Misalnya, sebuah PT yang sudah memiliki NPWP tetap perlu memperhatikan kewajiban pembukuan dan pelaporan SPT Tahunan PPh Badan. Jika dalam tahun berjalan perusahaan mengalami rugi fiskal, bisa saja tidak ada PPh Badan yang harus dibayar pada akhir tahun. Namun, kewajiban pelaporan tetap perlu diperhatikan.
Dengan demikian, badan usaha wajib membayar PPh Badan apabila berdasarkan penghitungan pajak terdapat PPh yang terutang. Namun, badan usaha tetap perlu menjalankan administrasi perpajakan, termasuk pembukuan dan pelaporan, meskipun belum tentu terdapat pajak kurang bayar.
PPh Badan Dihitung dari Laba Komersial atau Laba Fiskal?
Dalam praktik, PPh Badan tidak dihitung semata-mata dari laba komersial dalam laporan keuangan. Untuk kepentingan pajak, laba komersial perlu disesuaikan dengan ketentuan perpajakan. Proses penyesuaian ini sering disebut sebagai koreksi fiskal.
Laba komersial adalah laba menurut laporan keuangan perusahaan. Sementara itu, laba fiskal adalah laba yang dihitung berdasarkan ketentuan perpajakan. Ada biaya yang secara akuntansi dapat dicatat sebagai beban, tetapi menurut pajak tidak dapat dikurangkan. Sebaliknya, ada pula perlakuan pajak tertentu yang berbeda dari pembukuan komersial.
Karena itu, perusahaan tidak cukup hanya melihat laporan laba rugi secara akuntansi. Dalam menghitung PPh Badan, perusahaan perlu melihat apakah penghasilan dan biaya telah diperlakukan sesuai ketentuan pajak.
Dari penghitungan fiskal tersebut akan diperoleh Penghasilan Kena Pajak. Atas Penghasilan Kena Pajak inilah tarif PPh Badan diterapkan sesuai ketentuan.
Tarif Umum PPh Badan
Secara umum, tarif PPh Badan untuk Wajib Pajak badan dalam negeri dan bentuk usaha tetap mengacu pada ketentuan Pasal 17 Undang-Undang Pajak Penghasilan. Dalam ketentuan yang berlaku saat ini, tarif umum PPh Badan dikenal sebesar 22% dari Penghasilan Kena Pajak.
Namun, dalam keadaan tertentu, Wajib Pajak badan dapat memperoleh fasilitas atau perlakuan tarif tertentu sesuai ketentuan. Misalnya, Wajib Pajak badan dalam negeri dengan peredaran bruto tertentu dapat memperoleh fasilitas berdasarkan Pasal 31E Undang-Undang Pajak Penghasilan sepanjang memenuhi syarat.
Selain itu, terdapat juga penghasilan tertentu yang dikenai PPh final atau memiliki perlakuan pajak khusus. Karena itu, dalam praktik, penghitungan PPh Badan tidak selalu hanya melihat tarif umum, tetapi juga harus memperhatikan jenis penghasilan, peredaran bruto, fasilitas yang tersedia, dan ketentuan khusus yang berlaku bagi sektor tertentu.
PPh Badan Tidak Sama dengan PPN
Salah satu kesalahan yang sering terjadi adalah mencampuradukkan PPh Badan dengan PPN. Padahal, keduanya berbeda.
PPh Badan adalah pajak atas penghasilan badan. Fokusnya adalah apakah badan menerima atau memperoleh penghasilan dan berapa Penghasilan Kena Pajak yang harus dikenai PPh.
Sementara itu, PPN adalah pajak atas konsumsi barang kena pajak atau jasa kena pajak. PPN berkaitan dengan status Pengusaha Kena Pajak, faktur pajak, Pajak Keluaran, Pajak Masukan, dan pelaporan SPT Masa PPN.
Suatu perusahaan dapat memiliki kewajiban PPh Badan tanpa menjadi Pengusaha Kena Pajak. Sebaliknya, perusahaan yang telah menjadi PKP perlu memperhatikan PPN selain PPh Badan. Karena itu, pelaku usaha perlu membedakan kewajiban PPh Badan, PPN, dan kewajiban pemotongan atau pemungutan pajak lainnya.
PPh Badan Tidak Hanya Dibayar Setahun Sekali
PPh Badan memang dilaporkan melalui SPT Tahunan PPh Badan. Namun, kewajiban pajak perusahaan tidak hanya muncul pada akhir tahun. Dalam tahun berjalan, perusahaan dapat memiliki kewajiban angsuran PPh Pasal 25. Angsuran ini merupakan pembayaran pajak dalam tahun berjalan yang nantinya diperhitungkan dalam SPT Tahunan. Pada akhir tahun, apabila jumlah pajak terutang lebih besar daripada kredit pajak, dapat timbul PPh Pasal 29 atau kurang bayar.
Selain itu, perusahaan juga dapat menerima bukti potong dari lawan transaksi. Pajak yang dipotong oleh pihak lain dalam kondisi tertentu dapat menjadi kredit pajak. Di sisi lain, perusahaan juga dapat memiliki kewajiban sebagai pemotong atau pemungut pajak atas transaksi tertentu, misalnya PPh Pasal 21 atas gaji karyawan, PPh Pasal 23 atas jasa tertentu, atau PPh final atas transaksi tertentu.
Dengan demikian, pengelolaan PPh Badan tidak cukup dilakukan menjelang pelaporan SPT Tahunan saja. Perusahaan perlu mengelola pajak secara rutin sepanjang tahun.
Kewajiban Administrasi Wajib Pajak Badan
Wajib Pajak badan memiliki beberapa kewajiban administrasi perpajakan yang perlu diperhatikan.
Pertama, badan wajib memiliki NPWP apabila telah memenuhi ketentuan sebagai Wajib Pajak. NPWP menjadi identitas perpajakan badan dalam melakukan pembayaran, pelaporan, dan administrasi pajak.
Kedua, badan wajib menyelenggarakan pembukuan. Pembukuan diperlukan untuk mencatat harta, kewajiban, modal, penghasilan, biaya, penjualan, pembelian, serta transaksi lain yang berkaitan dengan kegiatan usaha.
Ketiga, badan wajib menyampaikan SPT Tahunan PPh Badan. SPT Tahunan PPh Badan memuat informasi mengenai identitas Wajib Pajak, periode pembukuan, laporan keuangan, penghasilan final, penghasilan yang bukan objek pajak, penghitungan PPh, kredit pajak, PPh kurang atau lebih bayar, angsuran PPh Pasal 25, serta lampiran yang dipersyaratkan.
Keempat, badan perlu menyimpan dokumen pendukung. Dokumen seperti laporan keuangan, invoice, kontrak, bukti pembayaran, bukti potong, faktur pajak, rekening koran, daftar aset, dan dokumen transaksi lain penting untuk mendukung penghitungan pajak.
Kelima, badan perlu memperhatikan kewajiban pemotongan dan pemungutan pajak dalam transaksi tertentu. Perusahaan tidak hanya membayar pajaknya sendiri, tetapi dalam keadaan tertentu juga bertindak sebagai pemotong atau pemungut pajak bagi pihak lain.
Apakah Yayasan dan Koperasi Juga Wajib PPh Badan?
Yayasan dan koperasi juga dapat menjadi Wajib Pajak badan. Status sebagai yayasan atau koperasi tidak otomatis membuat seluruh penghasilan bebas pajak.
Yayasan, koperasi, atau badan non komersial tertentu tetap perlu melihat jenis penghasilan yang diterima, sumber penghasilan, penggunaan penghasilan, dan ketentuan perpajakan yang berlaku. Dalam beberapa kondisi, terdapat fasilitas atau pengecualian tertentu. Namun, hal tersebut harus didasarkan pada ketentuan yang jelas, bukan sekadar anggapan bahwa karena tidak berorientasi laba maka tidak memiliki kewajiban pajak.
Koperasi juga memiliki ketentuan pajak tersendiri yang perlu diperhatikan. Dalam kondisi tertentu, koperasi dapat memperoleh perlakuan tertentu sesuai ketentuan perpajakan. Namun, sebagai badan, koperasi tetap perlu memperhatikan pembukuan, pelaporan, dan kewajiban pajak yang melekat pada kegiatan usahanya.
Bagaimana Jika Perusahaan Rugi?
Perusahaan yang mengalami rugi belum tentu memiliki PPh Badan kurang bayar. Namun, rugi secara komersial atau rugi secara usaha tetap perlu dianalisis secara fiskal.
Dalam pajak, yang digunakan adalah rugi atau laba fiskal setelah dilakukan koreksi sesuai ketentuan. Jika perusahaan mengalami rugi fiskal, dalam kondisi tertentu kerugian tersebut dapat dikompensasikan ke tahun pajak berikutnya sesuai ketentuan.
Namun, kerugian tidak menghapus kewajiban administrasi. Perusahaan tetap perlu menyusun pembukuan, membuat laporan keuangan, dan menyampaikan SPT Tahunan PPh Badan. Justru ketika perusahaan rugi, dokumentasi menjadi penting agar kerugian tersebut dapat dijelaskan dan dipertanggungjawabkan secara fiskal.
Kesimpulan
PPh Badan adalah Pajak Penghasilan yang dikenakan kepada Wajib Pajak badan atas penghasilan yang diterima atau diperoleh dalam suatu Tahun Pajak. PPh Badan tidak hanya berlaku bagi perusahaan besar, tetapi juga dapat berlaku bagi berbagai bentuk badan seperti PT, CV, firma, koperasi, yayasan, BUMN, BUMD, bentuk usaha tetap, dan bentuk badan lainnya sesuai ketentuan perpajakan.
Badan wajib membayar PPh Badan apabila berdasarkan penghitungan pajak terdapat pajak yang terutang. Namun, meskipun tidak terdapat kurang bayar atau perusahaan sedang rugi, Wajib Pajak badan tetap perlu memperhatikan kewajiban administrasi seperti pembukuan, penyimpanan dokumen, dan pelaporan SPT Tahunan PPh Badan.
Bagi pelaku usaha, memahami PPh Badan sangat penting agar perusahaan dapat menghitung pajak dengan benar, membedakan pajak badan dengan pajak pribadi pemilik, menjalankan kewajiban pemotongan atau pemungutan pajak, serta mengurangi risiko sanksi dan pemeriksaan pajak. PPh Badan sebaiknya dipahami sebagai bagian dari tata kelola perusahaan, bukan sekadar kewajiban pembayaran pajak di akhir tahun.